
Introduction
The contemporary economy is undergoing dynamic transformations that significantly influence the determinants of market equilibrium prices, including those in agri-food commodity markets. Factors such as population growth and rising income levels, processes of regional integration and globalization, technological advancements in production, transportation, and processing, as well as the gradual liberalization of international trade, imply that equilibrium prices are no longer determined exclusively by local supply-and-demand relations. Increasingly, they are influenced by conditions emerging within international and global markets. (Jabłońska, 2002; Pietras, 2005; Stańko, 2016; Wrzosek, 2002).
The agricultural commodity market constitutes one of the key sectors for human society and operates in accordance with the universal principles of a market economy. The fundamental mechanism determining price levels is the law of supply and demand, whereby the price of a given commodity is established at the equilibrium between supply and demand. Although this principle is universal in nature, in agriculture it often results in higher short-term price volatility. This results from the biological and technical characteristics of agricultural production, as well as the length of the production cycle (Hamulczuk et al., 2012; Radetzki i Warell, 2016).
Material and Methods
In December 2024, the European Commission presented the EU–MERCOSUR1 partnership agreement. The agreement encompasses multiple dimensions, including the liberalisation of trade flows, also in agri-food commodities (Plewa, 2025). MERCOSUR countries are significant producers and exporters of a wide range of agricultural products. This study aimed to identify trends in the production and international trade of crop-based agricultural products in MERCOSUR countries. These countries are characterised by a large area of agricultural land and a concentrated agrarian structure, enabling the realisation of economies of scale in production, which significantly enhances their competitiveness on the global market. (Jabkowski, 2023).
This issue is particularly relevant for EU countries, including Poland. Although China is currently the largest importer of Brazilian agricultural products, Europe remains an important trading partner for this country (Arima et al., 2021; Sanguinet & Alvim, 2024). EU countries are significant importers of crop commodities (e.g., soybeans and soybean meal, as well as feed grains, mainly maize) and exporters of products such as wheat. Trade in agri-food commodities between the EU and MERCOSUR, including its liberalisation, has been extensively studied (e.g. Buczinski et al., 2023; Hagemejer et al., 2021; Jarrín & Aramayo, 2023). Research findings indicate that the impact of the EU–MERCOSUR agreement on the EU agri-food sector will be negative, although its magnitude is expected to be relatively limited (Bułkowska & Ambroziak, 2025; Gohin & Matthews, 2025). At the same time, the strong production potential of MERCOSUR countries implies that competition in global markets may emerge in several key export commodities, such as wheat and sugar.
In view of the above, the following research questions were formulated: what changes dominated in the area and structure of agricultural land in MERCOSUR countries; what trends were observed in the production and international trade of soybeans, maize, wheat, barley, sorghum, and sugar; and what may be the scale of production and foreign trade in these commodities by 2030?
The dataset covers a long-term period from 1991, i.e. the establishment of MERCOSUR, to 2023. Such a long time series enables the elimination of random fluctuations and the identification of dominant trends in production and foreign trade. This provided the basis for projecting the analysed phenomena up to 2030. Since 2010, the Organization for Economic Co-operation and Development (OECD) and Food and Agriculture Organization (FAO) have published projections for global agri-food markets covering groups of countries, regions, and selected states, using the dynamic partial equilibrium AGLINK-COSIMO model (OECD and FAO, n.d.). However, MERCOSUR countries are not distinguished as a separate group in these projections, as forecasts are provided only for Argentina and Brazil. Identifying trends in agricultural commodity markets may provide a basis for formulating recommendations regarding their further development. This is particularly important for EU countries, which are also significant participants in international trade in agricultural commodities. The analysed countries cultivate a wide range of crops, with particular importance attributed to those whose harvests are exported in large volumes2 and may compete with exports from EU countries.
The answers to the research questions may provide a basis for assessing potential areas of competition in global markets. Although such competition is currently limited due to the differing export structures of the two blocs, geopolitical developments related to Russia’s aggression against Ukraine and its potential consequences may significantly alter this situation.
To measure trends, the following trend functions were applied: linear, exponential, power, logarithmic, second-degree polynomial, and a moving trend with harmonic weights. In the trend analysis, the function best describing the observed changes in the time series was selected based on formal-statistical criteria, such as the coefficient of determination (R2), parameter significance, and the randomness of the residual distribution. To assess the dynamics of the analysed variables, basic descriptive statistics were also used, i.e. average rates of change and statistical indices (Jóźwiak & Pogórski, 1998). The geometric mean is commonly used in calculating average rates of change (Jóźwiak & Podgórski, 1998; Okólski & Timofiejuk, 1978; Timofiejuk et al., 2003). However, this method has limitations, as in practice it takes into account only the initial and final values of a time series, which have a decisive impact on the calculated average rate of change (Timofiejuk et al., 2003). The geometric mean correctly describes changes only under conditions of uniform growth over time (Jóźwiak & Podgórski, 1998). In agriculture, and particularly in crop production, output is strongly affected by variability in natural and climatic conditions during the growing season, often causing significant irregularities in yields and harvest volumes of agricultural commodities. In such circumstances, an alternative method to the geometric mean should be used to calculate the medium-term rate of change (Jóźwiak & Podgórski, 1998). Such a method was proposed by Timofiejuk (1973), who also developed appropriate tables for medium-term rates of change (Timofiejuk, 1990). Taking into account the properties of different methods as well as the nature of variability in agriculture, the method proposed and developed by Timofiejuk (1990) was used to calculate the average rate of change in the analysed period. The empirical data were obtained from FAO (n.d.) and ITC Trade Statistics (International Trade Centre [ITC], n.d.).
Results
The study presents changes in the area and structure of agricultural land, as well as in production performance and international trade in plant-based agricultural raw materials. Arable land is essential for crop cultivation; therefore, the initial part of the study outlines trends in the level and structure of agricultural land use.
Changes in the area and structure of agricultural land
In MERCOSUR countries, during the analysed period (1991–2023), the total agricultural land area showed a slight upward trend (Figure 1). On average, agricultural land increased by 0.143 thousand hectares per year, i.e. at a rate of 0.1%. The directions of change in agricultural land use varied depending on land type. Arable land exhibited an increasing trend, whereas permanent grasslands (meadows and pastures) and permanent crops showed a declining tendency (Figure 1). The area of grasslands decreased by 1.122 million hectares annually, i.e. at a rate of −0.3%, and permanent crops by 27 thousand hectares (−0.2%), while arable land increased by 1.288 million hectares per year, i.e. at a rate of 1.3%.
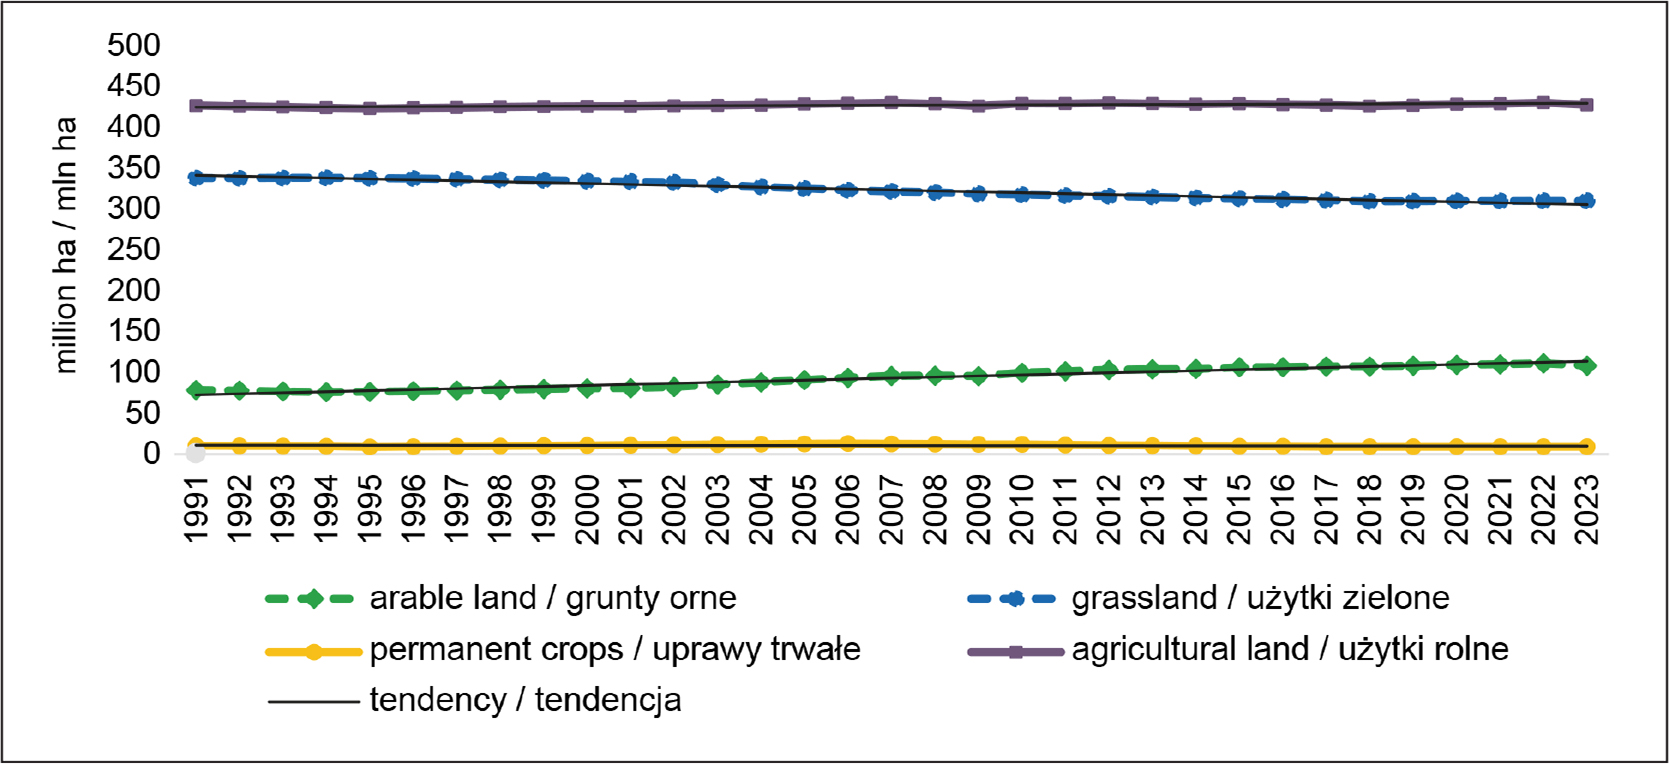
Figure 1.
Trends in agricultural land use in MERCOSUR countries in 1991–2023 (million ha)
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 1. Tendencje w kierunkach użytkowania ziemi rolniczej w krajach Mercosur w latach 1991–2023 (mln ha)
Źródło: opracowanie własne na podstawie danych FAOSTAT.
The average annual rate of change in the area of individual categories of agricultural land in MERCOSUR countries varied considerably (Table 1). In Argentina, the growth rate of arable land amounted to 1.8%, with a very slight increase in permanent crops and a decline in grassland area of 1% per year. In Brazil, the corresponding rates of change were 0.7%, −0.1%, and −0.1%, respectively. In Bolivia, they were 3%, 1.4%, and −0.4%; in Paraguay, 2.3%, −0.8%, and 1%; and in Uruguay, 2.3%, −0.7%, and −0.5%, respectively.
Table 1.
Average annual changes in the area of agricultural land by land-use category in MERCOSUR countries in 1991–2023 (million ha)
Tabela 1. Przeciętne roczne zmiany powierzchni użytków rolnych według ich rodzajów w krajach Mercosur w latach 1991–2023 (mln ha)
| Country/Kraj | Agricultural land / Użytki rolne | |||
|---|---|---|---|---|
| Total / Ogółem | Arable land / Grunty orne | Permanent crops / Uprawy trwałe | Meadows and pastures (grasslands) / Łąki i pastwiska (użytki zielone) | |
| Argentina / Argentyna | −0.421 | +0.598 | +0.001 | −1.02 |
| Bolivia / Boliwia | +0.084 | +0.111 | +0.003 | −0.030 |
| Brazil / Brazylia | +0.291 | +0.468 | −0.029 | −0.148 |
| Paraguay / Paragwaj | +0.218 | +0.072 | −0.001 | +0.147 |
| Uruguay / Urugwaj | −0.029 | +0.039 | −0.001 | −0.067 |
| Total / Razem | +0.143 | +1.288 | −0.027 | −1.118 |
As a result of these changes, in the period 1991– 2023, within MERCOSUR countries, the area of arable land increased by a total of 29.9 million hectares, i.e. by 38.8%, while the area of permanent crops declined by 1.11 million hectares (−10.5%) and grasslands by 27.7 million hectares (−8.2%). These shifts led to an increase in the share of arable land in the structure of agricultural land from 18.4% in 1991 to 25.3% in 2023, accompanied by a decrease in the share of grasslands from 79.2% to 72.6% and permanent crops from 2.4% to 2.1%. At the country level, the share of arable land in total agricultural land increased in all cases: in Argentina from 20.9% to 34.8%; in Bolivia from 5.9% to 14.3%; in Brazil from 19.8% to 23.5%; in Paraguay from 14.9% to 24.3%; and in Uruguay from 8.4% to 15.4%.
The expansion of arable land in the analysed countries resulted both from the conversion of grasslands into arable land and from the development of other areas. In Argentina, the area of grasslands declined by 25.3 million hectares in the period 1991–2023, while arable land increased by 13.7 million hectares. Similar patterns were observed in Uruguay, where meadows and pastures decreased by 1.6 million hectares and arable land expanded by 0.9 million hectares.
In Paraguay, the total agricultural land area increased by 7 million hectares (including grasslands by 4.6 million hectares) as a result of the development of previously unused areas. In contrast, in Brazil and Bolivia, the expansion of arable land occurred both at the expense of grasslands and through the incorporation of other areas. In Brazil, the area of arable land increased by 9.4 million hectares over the analysed period, while grasslands decreased by 4.9 million hectares and permanent crops by 1.2 million hectares. In Bolivia, arable land expanded by 3.5 million hectares, whereas grassland area declined by 0.5 million hectares.
The expansion of arable land at the expense of grasslands (meadows and pastures) increases production capacity and enhances the adaptability of agriculture to the cultivation of other crops (e.g. soybeans, maize, wheat), for which demand is rising in domestic and international markets.
The area and structure of agricultural land in individual countries constitute an important component of agricultural production potential.
Changes in Production and International Trade of Crop Products in Mercosur Countries
Soybeans
The primary crop with the largest cultivation area in MERCOSUR countries is soybeans. It is one of the most economically valuable crops. Soybean seeds contain high levels of protein (35–40%) and fat (18–22%). These two components constitute an important source of nutrition for both humans and livestock. In addition, soybeans contain numerous bioactive compounds (e.g. lecithin, vitamins, and mineral salts) (Jasińska & Kotecki, 1993). As a leguminous crop, soybeans also have a beneficial impact on soil quality through atmospheric nitrogen fixation (Boczar, 2016; Hartman et al., 2011; Jasińska & Kotecki, 1993; Kapusta, 2012; Pawlak & Sowa, 2020).
The dominant trends in soybean cultivation area, production, and yields in MERCOSUR countries are presented in Figure 2. During the analysed period, soybean production increased dynamically, driven by two main factors: expansion of cultivated area and improvements in yields. The area under cultivation increased on average by nearly 1.714 million hectares per year, at a rate of 4.8%, while yields rose annually by 34 kg/ha, i.e. at a rate of 1.3%. On this basis, it can be estimated that 78.7% of production growth resulted from the expansion of cultivated area, while 21.3% was due to yield improvements. As a result, soybean harvests increased on average by 5.723 million tonnes per year, i.e. at a rate of 6.1%. Over the period 1991–2023, soybean cultivation area in MERCOSUR countries increased by 50.1 million hectares (a 4.3-fold rise), yields increased by 1.14 tonnes/ha (a 1.6-fold rise), and production increased by 164.4 million tonnes (a sevenfold increase). Soybean production is highly spatially concentrated, with Brazil accounting for 72.3% of output, followed by Argentina with 20.4%, while the remaining MERCOSUR countries jointly account for 7.3% of production. Trends in area, output, and yields varied across countries (Table 2). In Argentina, the annual growth rates were 4.3% for cultivated area, 0.7% for yields, and 5.0% for production. In Brazil, the respective figures were 4.8%, 1.7%, and 6.5%; in Bolivia, 5.7%, 0.5%, and 6.2%; in Paraguay, 6.2%, 0.1%, and 6.3%; and in Uruguay, 5.5%, 1.1%, and 6.0%. These results indicate that in the analysed countries, the growth in soybean output was primarily driven by the expansion of cultivated area.
Foreign markets absorbed the increase in soybean production through exports of beans and processed products, i.e., soybean oil and soybean meal (Figure 2, Table 2 – production; Table 3 – exports).
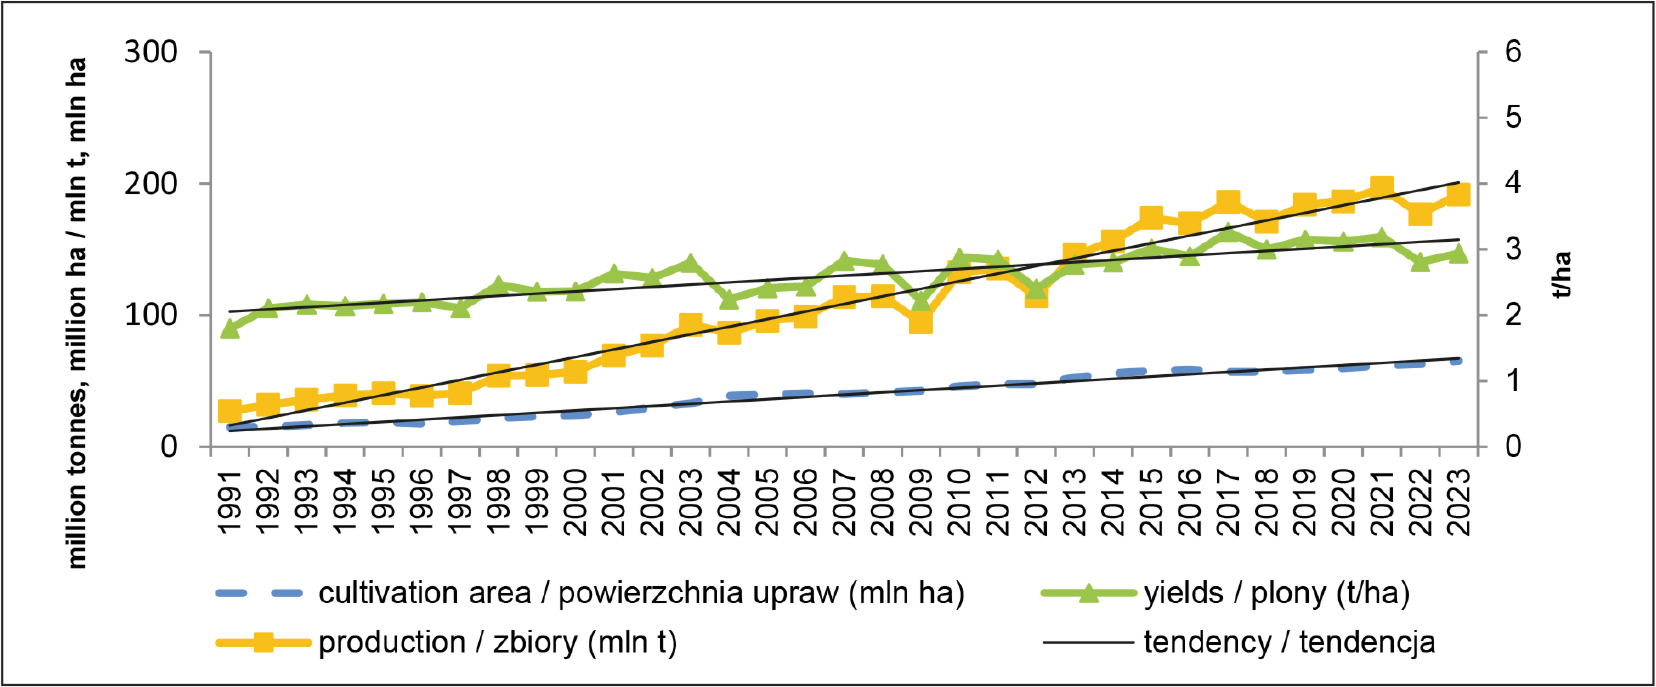
Figure 2.
Trends in the cultivation area, production, and yields of soybeans in MERCOSUR countries in 1991–2023*
* Note: FAOSTAT data were available for these years.
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 2. Tendencje w powierzchni upraw, zbiorach i plonach soi w krajach Mercosur w latach 1991–2023*
* Objaśnienia: dla tych lat były dostępne dane FAOSTAT.
Źródło: opracowanie własne na podstawie danych FAOSTAT.
Table 2.
Average annual changes in the cultivation area, production, and yields of soybeans in MERCOSUR countries in 1991–2023
Tabela 2. Średnioroczne zmiany powierzchni upraw, zbiorów, i plonów soi w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (million ha) / Powierzchnia upraw (mln ha) | Changes in production / (million tonnes) Zmiany zbiorów (mln t) | Changes in yields (kg/ha) / Zmiany plonów (kg/ha) |
|---|---|---|---|
| Argentina / Argentyna | 0.460 | 1.384 | 20 |
| Brazil / Brazylia | 1.052 | 3.875 | 44 |
| Bolivia / Boliwia | 0.043 | 0.099 | 11 |
| Paraguay / Paragwaj | 0.114 | 0.308 | 6 |
| Uruguay / Urugwaj | 0.045 | 0.095 | 21 |
| Total / Ogółem | 1.714 | 5.723 | 34 |
Table 3.
Average annual changes in exports of soybeans and soybean products in MERCOSUR countries, 1991–2023
Tabela 3. Średnioroczne zmiany eksportu ziarna soi i produktów jej przerobu w krajach Mercosur w latach 1991–2023
| Country / Kraj | Average annual increase in exports (thousand tonnes) / Średnioroczne wzrosty eksportu (tys. t) | |||||
|---|---|---|---|---|---|---|
| soybeans / ziarna soi | soybean meal / śruty sojowej | soybean oil / oleju sojowego | ||||
| Argentina / Argentyna | 127 | 646 | 111.3 | |||
| Brazil / Brazylia | 2,775 | 299 | 15.9 | |||
| Bolivia / Boliwia | 1 | 58 | 15.4 | |||
| Paraguay / Paragwaj | 162 | 71 | 20.6 | |||
| Uruguay / Urugwaj | 105 | 0 | 0.2 | |||
| Total / Ogółem | 3,170 | 1,074 | 163.4 | |||
Soybean exports increased rapidly over the analysed period, rising on average by 3.17 million tonnes per year, i.e. at a rate of 8.7%, thereby exceeding the growth rate of production. Consequently, the share of production directed to foreign markets increased steadily – from 20–30% of total output in 1991–2000, to 30–40% in 2001–2010, 40–50% in 2011–2017, and above 55% in 2018–2023. The scale and dynamics of soybean exports varied across countries. The highest growth rate was recorded in Brazil (10.9% annually), which strengthened the role of foreign markets in absorbing production. In Brazil, the share of exports in total production increased from 12.3% in 1991–1995 to 79.2% in 2019–2023. Uruguay also recorded a high export share in output, whereas in the remaining countries this share declined over the analyzed period. In Argentina, 30.5% of soybean output was exported in 1991–1995, compared with 13.1% in 2019–2023; in Bolivia the respective values were 22.9% and 7.2%, and in Paraguay 72.4% and 58.5%. Brazilian soybean exports were primarily directed to China (72.4%), with smaller shares shipped to Thailand (2.9%), the Netherlands (2.6%), and Spain (3.5%). Argentine exports were also mainly destined for China (73.8%). Bolivian soybean exports were largely directed to Argentina (73.8%), while Paraguay’s main export destination was Argentina (82.8%). In Uruguay, China was the key export market (30%). Trade flows of soybeans among MERCOSUR countries also increased. In 2001–20043, intra-regional trade accounted for 5.1% of total soybean exports, compared with 1.5% at the beginning of the analysed period. This indicates that exports of soybeans from the studied countries were still predominantly directed to international markets outside the region.
An important role in the exports of MERCOSUR countries is also played by processed soybean products, i.e. soybean oil and soybean meal. Soybean oil production in MERCOSUR countries exhibited an upward trend over the period 1991–20224. The average annual increase amounted to 549.6 thousand tonnes, i.e. 5.2%. The largest increases in production were observed in Brazil (257.1 thousand tonnes) and Argentina (253 thousand tonnes), while in the remaining countries the growth was considerably lower: 22.4 thousand tonnes in Paraguay, 16.7 thousand tonnes in Bolivia, and 0.4 thousand tonnes in Uruguay. The growth in oil production exceeded the increase in exports, which reduced the share of foreign markets in its utilization – from 53.5% in 1991–1995 to 38.6% in the most recent years of the analysis. The second important product obtained from soybean processing, alongside oil, is soybean meal. It is a high-protein feed characterized by a favorable amino acid composition and high protein digestibility. Due to these properties, it is a widely used and highly valued feed in livestock nutrition, particularly for pigs, poultry, and cattle (Wikrol, n.d.). The largest exporter of soybean meal was Argentina, with an annual export growth rate of 4%. Brazil also recorded a high level of exports, although the growth rate was significantly lower (2.25%). The contribution of Bolivia and Paraguay to the growth of soybean meal exports was relatively small (12%) (Figure 3).
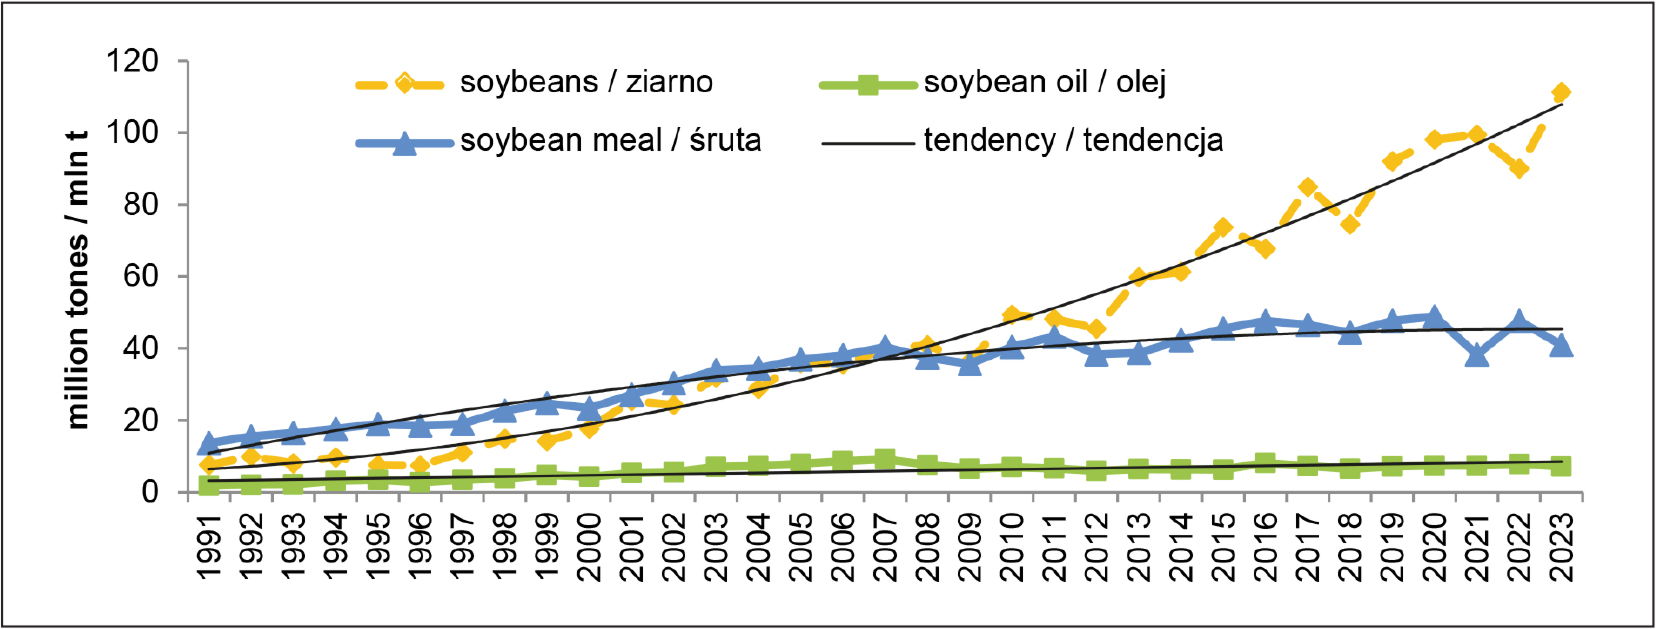
Figure 3.
Trends in exports of soybeans, soybean meal, and soybean oil in MERCOSUR countries in 1991–2023
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 3. Tendencje w eksporcie soi, śruty i oleju sojowego w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT.
Maize
The next important agricultural commodity of global market relevance is maize. It is an annual plant belonging to the grass family. Maize is a valuable fodder crop (grain, green forage, silage) as well as a food crop. Due to its agronomic and nutritional properties, its cultivation expanded rapidly in North and South America.
Maize production in MERCOSUR countries exhibited an upward trend over the period 1991–2023 (Figure 4), with an average annual growth rate of 5.1%. The increase in output resulted from yield improvements, at 2.9% per year, and from the expansion of cultivated area, at 2.2% per year. These dynamics indicate that, in MERCOSUR countries, the growth in maize production over 1991–2023 was driven by yield improvements in 56.9% and by the expansion of cultivated area in 43.9%. As a result, maize cultivation area increased by 16.3 million hectares (a twofold increase), yields rose by 3.6 t/ha (a 2.7-fold increase), and production expanded by 147.3 million tonnes (a 5.6-fold increase).
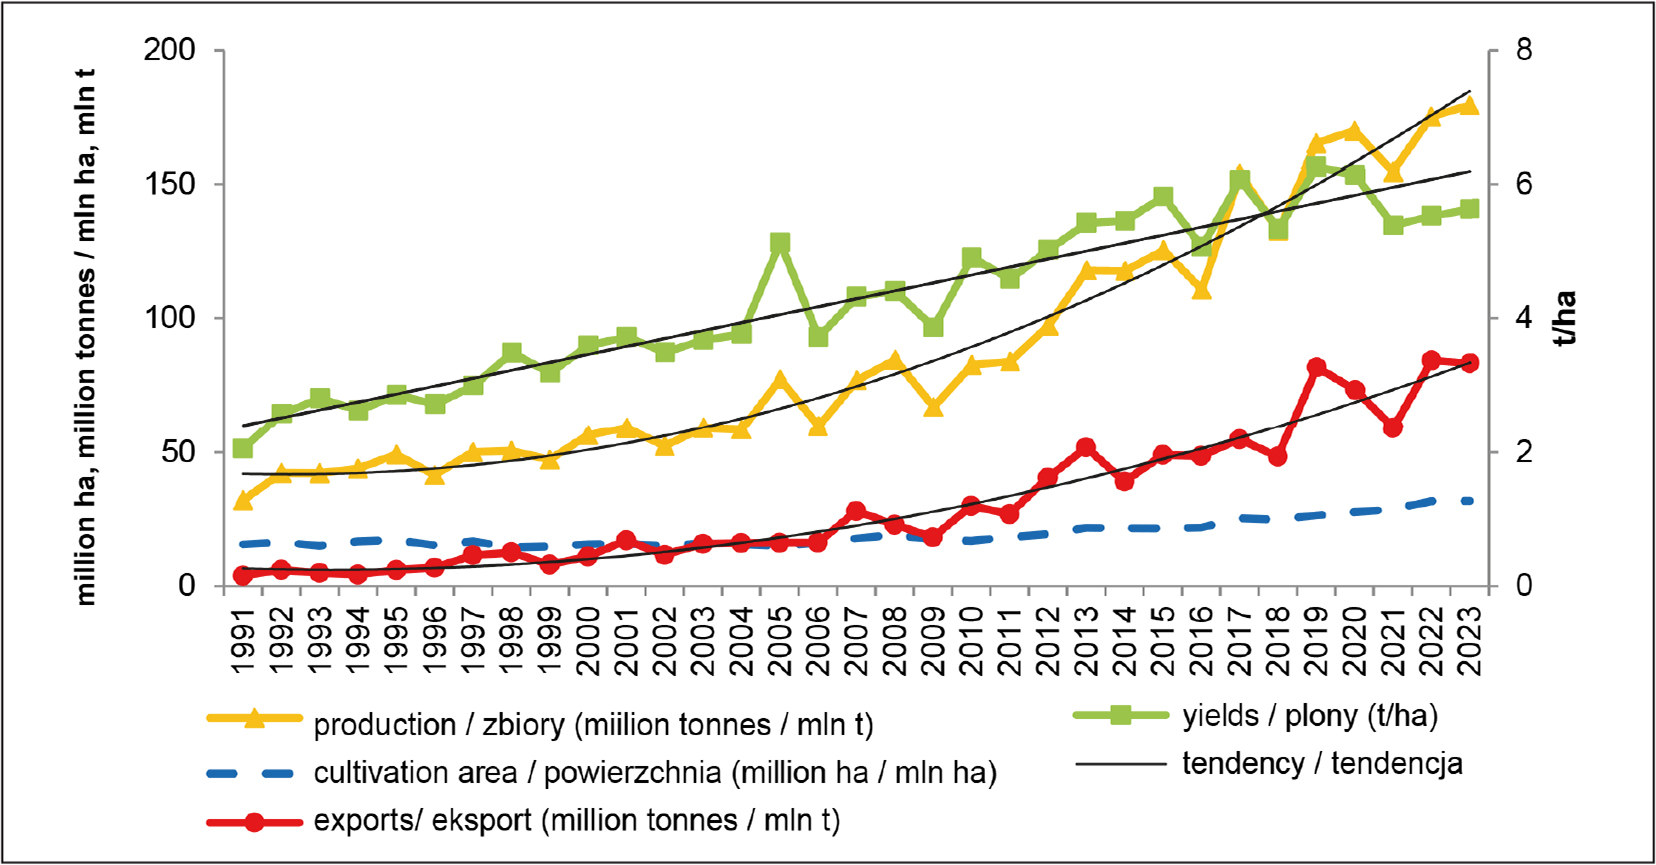
Figure 4.
Trends in the cultivation area, production, yields, and exports of maize in MERCOSUR countries in 1991–2023
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 4. Tendencje w powierzchni upraw, zbiorach, plonach i eksporcie kukurydzy w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT.
The scale and rate of change in maize production across the analysed countries varied considerably (Table 4). In Argentina, the cultivated area increased at an annual rate of 4.1%, yields grew by 1.5%, and production by 5.7%. In Brazil, the corresponding rates were 1.5%, 3.2%, and 4.7%; in Bolivia, 2.0%, 1.4%, and 3.4%; in Paraguay, 5.2%, 3.8%, and 9.0%; and in Uruguay, 2.7%, 3.1%, and 5.8%. These results indicate that in Argentina, the growth in maize production was predominantly driven by the expansion of cultivated area (71.9%), as was also the case in Bolivia (58.8%). In Brazil, the increase in maize output was mainly attributable to yield improvements (68.1%), similarly in Paraguay (57.8%) and Uruguay (53.4%).
Table 4.
Average annual changes in the cultivation area, production, yields, and exports of maize in MERCOSUR countries in 1991–2023
Tabela 4. Średnioroczne zmiany powierzchni upraw, zbiorów, plonów i eksportu kukurydzy w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (thousand ha) / Powierzchnia upraw (tys. ha) | Changes in grain production (million tonnes) / Zmiany zbiorów ziarna (mln t) | Changes in yields (kg/ha) / Zmiany plonów (kg/ha) | Changes in exports (million tonnes) / Zmiany eksportu (mln t) |
|---|---|---|---|---|
| Argentina / Argentyna | 186 | 1.496 | 91 | 0.883 |
| Brazil / Brazylia | 231 | 2.744 | 118 | 1.406 |
| Bolivia / Boliwia | 7 | 0.025 | 30 | 0.0 |
| Paraguay / Paragwaj | 31 | 0.180 | 117 | 0.115 |
| Uruguay / Urugwaj | 2 | 0.019 | 123 | 0.0 |
| Total / Ogółem | 457 | 4.464 | 118 | 2.404 |
In some regions of Brazil, agro-environmental conditions allow for the harvesting of two crops per year, e.g. soybeans and maize. Soybeans are sown in September and harvested in January–February; after harvesting, maize or cotton is sown. Such a system is possible in areas with year-round growing conditions, which occur in parts of Brazil. In hilly areas with high rainfall, a no-till (no-plough) cultivation system has been introduced, in which crop residues are left on the soil surface, and only the top layer of soil is loosened prior to sowing. This system reduces soil erosion, improves soil fertility and biodiversity, and enables the introduction of cover crops.
Maize production in MERCOSUR countries was dominated by Brazil (63%) and Argentina (almost 33%), while the remaining countries accounted for a marginal share (4%). Alongside rapidly increasing production, maize exports also expanded. The pace of export growth exceeded that of production, indicating a rising importance of foreign markets in the allocation of maize output. The largest shares in exports from MERCOSUR countries were held by Argentina and Brazil. In the early period of MERCOSUR functioning (1991–1995), Argentina accounted for 99% of maize exports, while the remaining countries had a negligible share. Rapid growth in Brazilian production led to an increase in its share of maize exports. In 2001–2005, Argentina’s share declined to 75.4%, while Brazil’s increased to 22.3%. This trend continued in subsequent years, with Argentina’s share falling to 45% in 2019–2023 and Brazil’s rising to 50.6%. Under these conditions, the contribution of other countries to maize exports remained marginal. Maize exports from MERCOSUR countries were directed to several dozen destinations. In the most recent period (2019–2023), Argentina exported over 1 million tonnes annually to Vietnam, Peru, Malaysia, Algeria, South Korea, Saudi Arabia, Chile, Egypt, Indonesia, and Morocco (ITC, n.d.), which together accounted for nearly 80% of its exports. For Brazil, the main export markets included Egypt, Vietnam, Iran, South Korea, Japan, China, Taiwan, Morocco, Spain, Malaysia, and Algeria, which collectively absorbed almost three-quarters of its maize exports.
Intra-regional trade within MERCOSUR also increased, by an average of 40 thousand tonnes per year; however, its share in total exports remained marginal (1.1%). This implies that 98.9% of maize from MERCOSUR was directed to international markets outside the region.
Wheat
In MERCOSUR countries, wheat cultivation is significantly smaller in scale than soybean and maize production. In 1991, the wheat cultivation area was 2.3 times smaller than that of soybeans and 1.9 times smaller than that of maize, while by 2023 these differences had increased to 4.4 and 3.2 times, respectively. The growth rate of wheat area and yields was considerably lower than in the case of soybeans and maize, with cultivated area increasing by 0.7% annually and yields by 1.3%. Consequently, production growth resulted in 65% from yield improvements and in 35% from the expansion of sown area. The scale and dynamics of change varied across countries (Table 5). In Argentina, production growth was driven mainly by yield improvements. Yield growth also played a dominant role in Brazil (53.7%) and Bolivia (77.1%). In contrast, expansion of sown area was the main driver of production growth in Bolivia (77.1%) and Uruguay (54.8%). As a result, wheat cultivation area in MERCOSUR countries increased by nearly 1.5 million hectares (a 1.2-fold increase), yields rose by 2.9 t/ha (almost a 1.5-fold increase), and production increased by 14 million tonnes (a 2.1-fold increase).
Table 5.
Average annual changes in the cultivation area, production, yields, and exports of wheat in MERCOSUR countries in 1991–2023
Tabela 5. Średnioroczne zmiany powierzchni upraw, zbiorów, plonów i eksportu pszenicy w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (thousand ha) Powierzchnia upraw (tys. ha) | Changes in grain production (thousand tonnes) / Zmiany zbiorów ziarna (tys. t) | Changes in yields (kg /ha) / Zmiany plonów (kg /ha) | Changes in exports (thousand tonnes) / Zmiany eksportu (tys. t) |
|---|---|---|---|---|
| Argentina / Argentyna | 2 | 175 | 30 | 64 |
| Brazil / Brazylia | 39 | 179 | 45 | 65 |
| Bolivia / Boliwia | 1 | 6 | 27 | 0.0 |
| Paraguay / Paragwaj | 13 | 33 | 21 | 16 |
| Uruguay / Urugwaj | 5 | 27 | 51 | 26 |
| Total / Ogółem | 60 | 420 | 32 | 171 |
In wheat production in MERCOSUR countries, Argentina was the dominant producer. At the beginning of the analysed period (1991–1995), its share in total production amounted to 77.2%. Due to the expansion of wheat cultivation in other countries (particularly Brazil and Paraguay), Argentina’s share declined to 64.7% in 2019–2023. Over the same period, Brazil’s share increased from 17% to 27%, while the combined share of the remaining countries (Bolivia, Paraguay, and Uruguay) rose from 5.8% to 8.3%.
The growing wheat production in the analysed group of countries was absorbed both by domestic markets and foreign trade (Figure 5). Within MERCOSUR, Argentina was the largest producer and exporter of wheat, while Brazil was the largest importer. Argentina exported on average nearly 57% of its wheat production annually, mainly to Brazil (61% of exports), but also to Indonesia (14.2%), Peru (3.2%), and Kenya (4%). Argentine wheat exports to Brazil declined in the period 2001–2024 by an average of 60 thousand tonnes per year, i.e. at a rate of 1%, whereas exports from Paraguay and Uruguay to Brazil increased by 8 thousand tonnes and 17 thousand tonnes, respectively.
Total wheat exports within MERCOSUR showed a declining trend, decreasing by 35 thousand tonnes per year (−0.1%), whereas exports to non-MERCOSUR markets increased by 142 thousand tonnes annually (2.8%).
Brazil was the largest wheat importer in the region. Import volumes remained relatively stable at around 6.1 million tonnes per year. Brazil imported wheat mainly from Argentina (72% of imports), as well as from Uruguay (7.5%), Paraguay (5.5%), and non- MERCOSUR countries, including Russia (7.4%), the United States (5.5%), and others (2.1%). Brazilian wheat exports increased on average by 65 thousand tonnes per year, contributing to an improvement in its negative trade balance for this commodity.
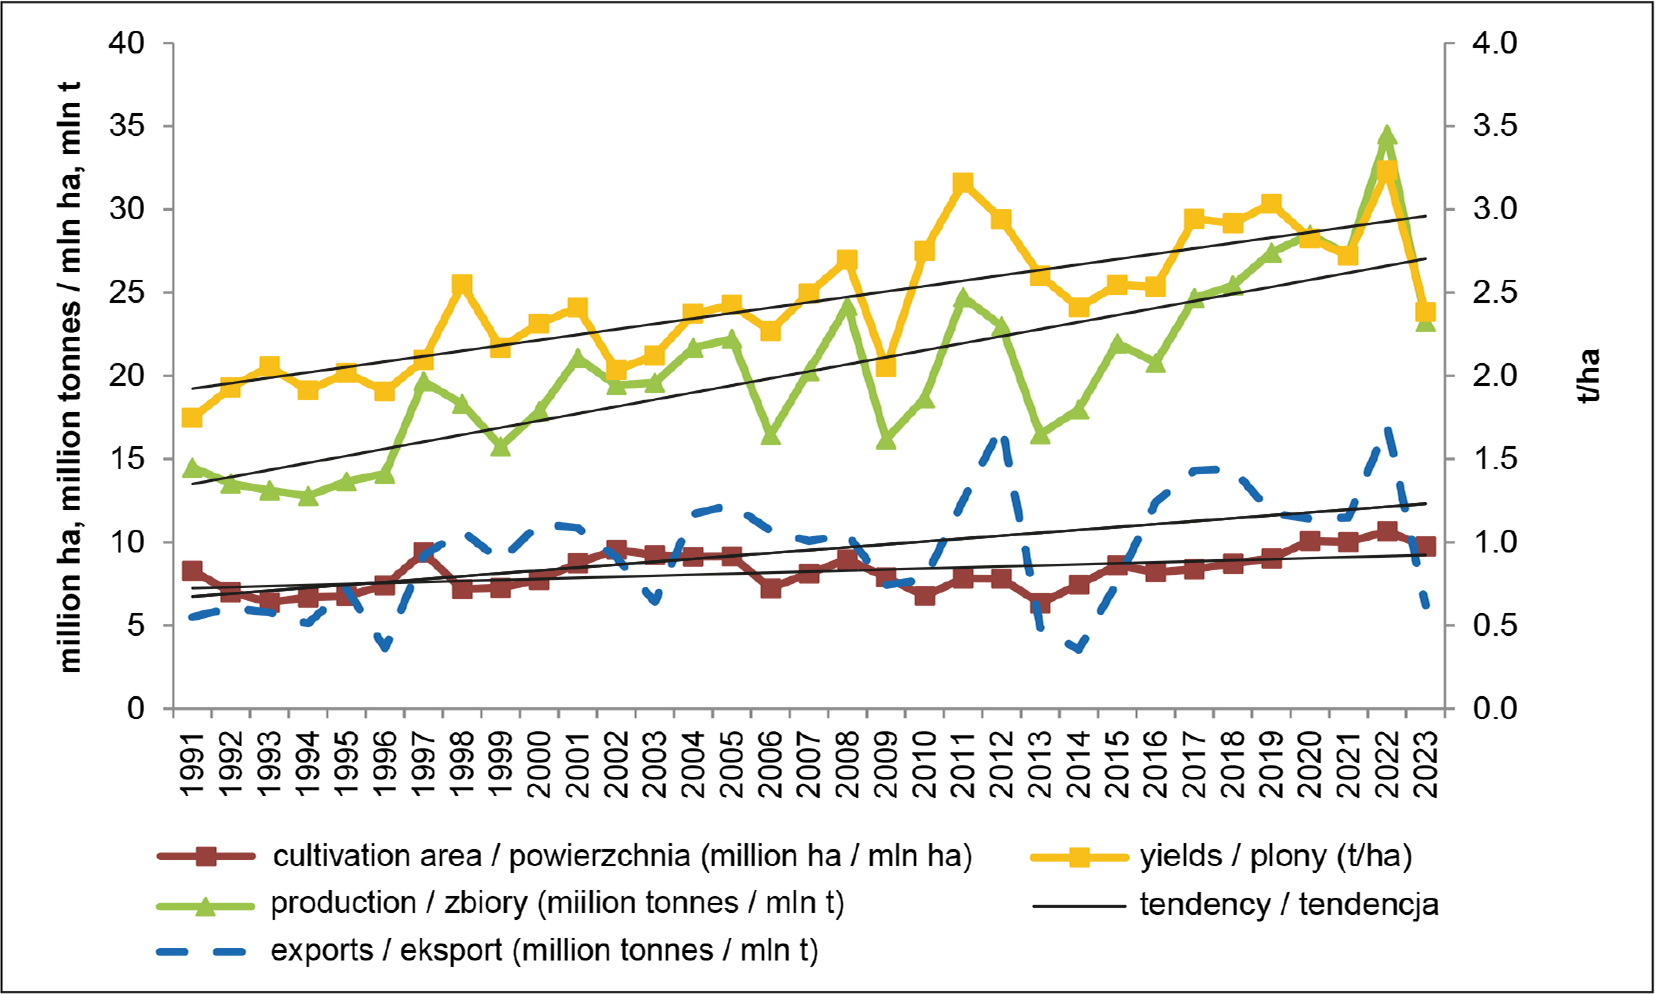
Figure 5.
Trends in the cultivation area, production, yields, and exports of wheat in MERCOSUR countries in 1991–2023
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 5. Tendencje w powierzchni upraw, zbiorach, plonach i eksporcie pszenicy w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT.
Barley
Countries of MERCOSUR also produce significant quantities of barley, with Argentina being the dominant producer (77% of regional cultivation), while Paraguay does not cultivate this cereal. The scale and direction of changes in cultivation area, production, yields, and exports are presented in Table 6 and Figure 6.
Table 6.
Average annual changes in the cultivation area, production, yields, and exports of barley in MERCOSUR countries in 1991–2023
Tabela 6. Średnioroczne zmiany powierzchni upraw, zbiorów, plonów i eksportu jęczmienia w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (thousand ha) / Powierzchnia upraw (tys. ha) | Changes in grain production (thousand tonnes) / Zmiany zbiorów ziarna (tys. t) | Changes in yields (kg/ha) / Zmiany plonów (kg/ha) | Changes in exports (thousand tonnes) / Zmiany eksportu (tys. t) |
|---|---|---|---|---|
| Argentina / Argentyna | 42.5 | 168.3 | 54 | 112.4 |
| Brazil / Brazylia | 0.4 | 7.7 | 67 | 0.0 |
| Bolivia / Boliwia | −1.5 | −0.6 | 8 | 0.0 |
| Paraguay / Paragwaj | 0.0 | 0.0 | 0.0 | 0.0 |
| Uruguay / Urugwaj | 2.5 | 16.6 | 64 | 2.8 |
| Total / Ogółem | 43.9 | 192 | 70 | 115.2 |
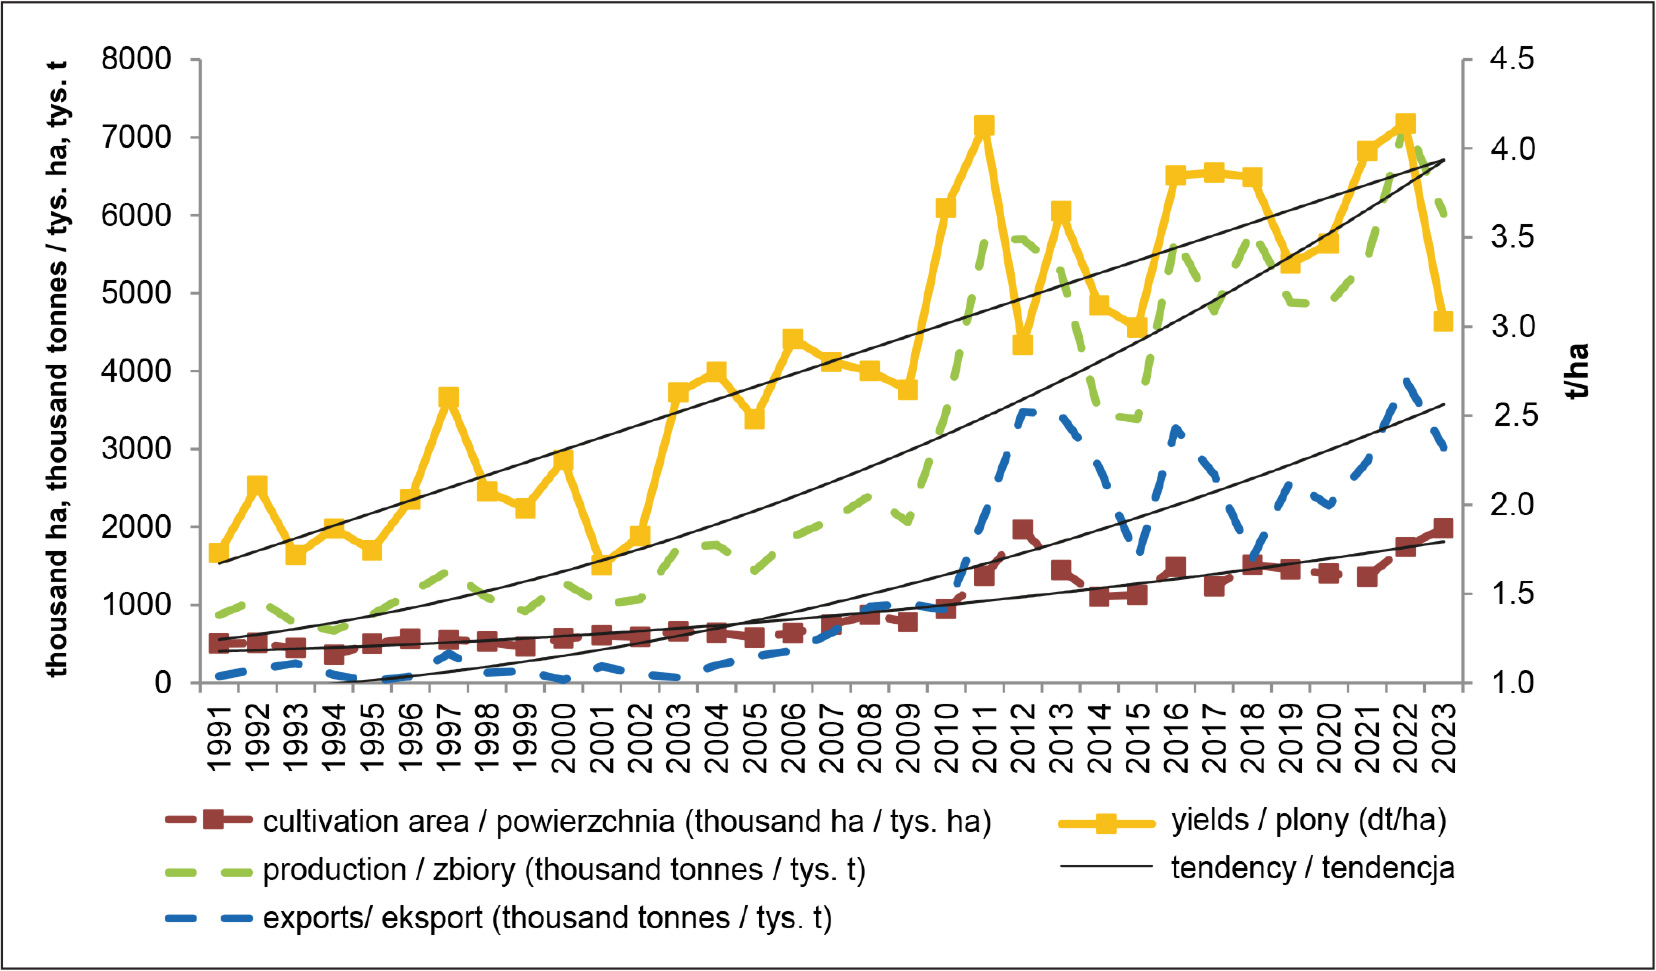
Figure 6.
Trends in the cultivation area, production, yields, and exports of barley in MERCOSUR countries in 1991–2023
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 6. Tendencje w powierzchni upraw, zbiorach, plonach i eksporcie jęczmienia w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT.
Over the period 1991–2023, barley cultivation area increased by nearly 1.5 million hectares (a 3.9- fold rise), yields by 2.3 t/ha (a 2.4-fold increase), and production by 5.1 million tonnes (a 6.9-fold increase). In Argentina, production grew most dynamically, at a rate of 9.2% per year, mainly due to the expansion of cultivated area (80.4%) and, to a lesser extent, yield improvements (19.6%). In Brazil and Uruguay, production growth resulted primarily from yield increases (83.9% and 56.1%, respectively). In Bolivia, yield improvements partially offset the decline in cultivated area, reducing its negative impact by half.
The largest producer of barley in MERCOSUR is Argentina. In the early years of the analysed period (1991–1995), it accounted for 55% of total regional production. The rapid expansion of cultivated area (7.4% annually) led to an increase in Argentina’s share of barley production to 73% in 2019–2023 Argentina was also the largest exporter of barley, with the export-to-production ratio rising from 20% at the beginning of the period to 63.3% in the most recent years of analysis. Uruguay also exported approximately 10% of its barley production. The main destination for Argentine barley exports was China, accounting for nearly 65% of exports, followed by Brazil (22%), Saudi Arabia (6%), and other countries (7%). Brazil was the largest importer of barley, sourcing mainly from Argentina and Uruguay (92.5%). The share of intra-MERCOSUR trade declined over time. At the beginning of the period, exports to other countries within the bloc accounted for 71.5% of total exports, while 28.5% were directed outside MERCOSUR. During most recent years, 82.6% of barley exports were directed to markets outside the bloc.
Sorghum
Sorghum belongs to the grass family and is valued in human nutrition (particularly in Africa and India), animal feeding, and energy production. Its grains have a structure and chemical composition similar to millet caryopses, containing 65–80% carbohydrates, 7–15% protein, and 1.5–6% fat (Frankowski, 2017). Sorghum cultivated in MERCOSUR countries is also exported. The directions of change in cultivated area, production, yields, and exports are presented in Table 7 and Figure 7.
Table 7.
Average annual changes in sorghum cultivated area, production, yields, and exports in MERCOSUR countries, 1991–2023
Tabela 7. Średnioroczne zmiany powierzchni upraw, zbiorów, plonów oraz eksportu sorga w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (thousand ha) / Powierzchnia upraw (tys. ha) | Changes in grain production (thousand tonnes) / Zmiany zbiorów (tys. t) | Changes in yields (kg/ha) / Zmiany plonów (kg/ha) | Changes in exports (thousand tonnes) / Zmiany eksportu (tys. t) |
|---|---|---|---|---|
| Argentina / Argentyna | −2.3 | 4.1 | 22 | 15.3 |
| Brazil / Brazylia | 26.3 | 92.7 | 50 | −1.5 |
| Bolivia / Boliwia | 14.3 | 32 | −27 | 0.5 |
| Paraguay / Paragwaj | 0.5 | 3.8 | 104 | 1.1 |
| Uruguay / Urugwaj | 0.4 | 1.9 | 18 | 0.0 |
| Total / Ogółem | 39.2 | 134.5 | 5 | 15.4 |
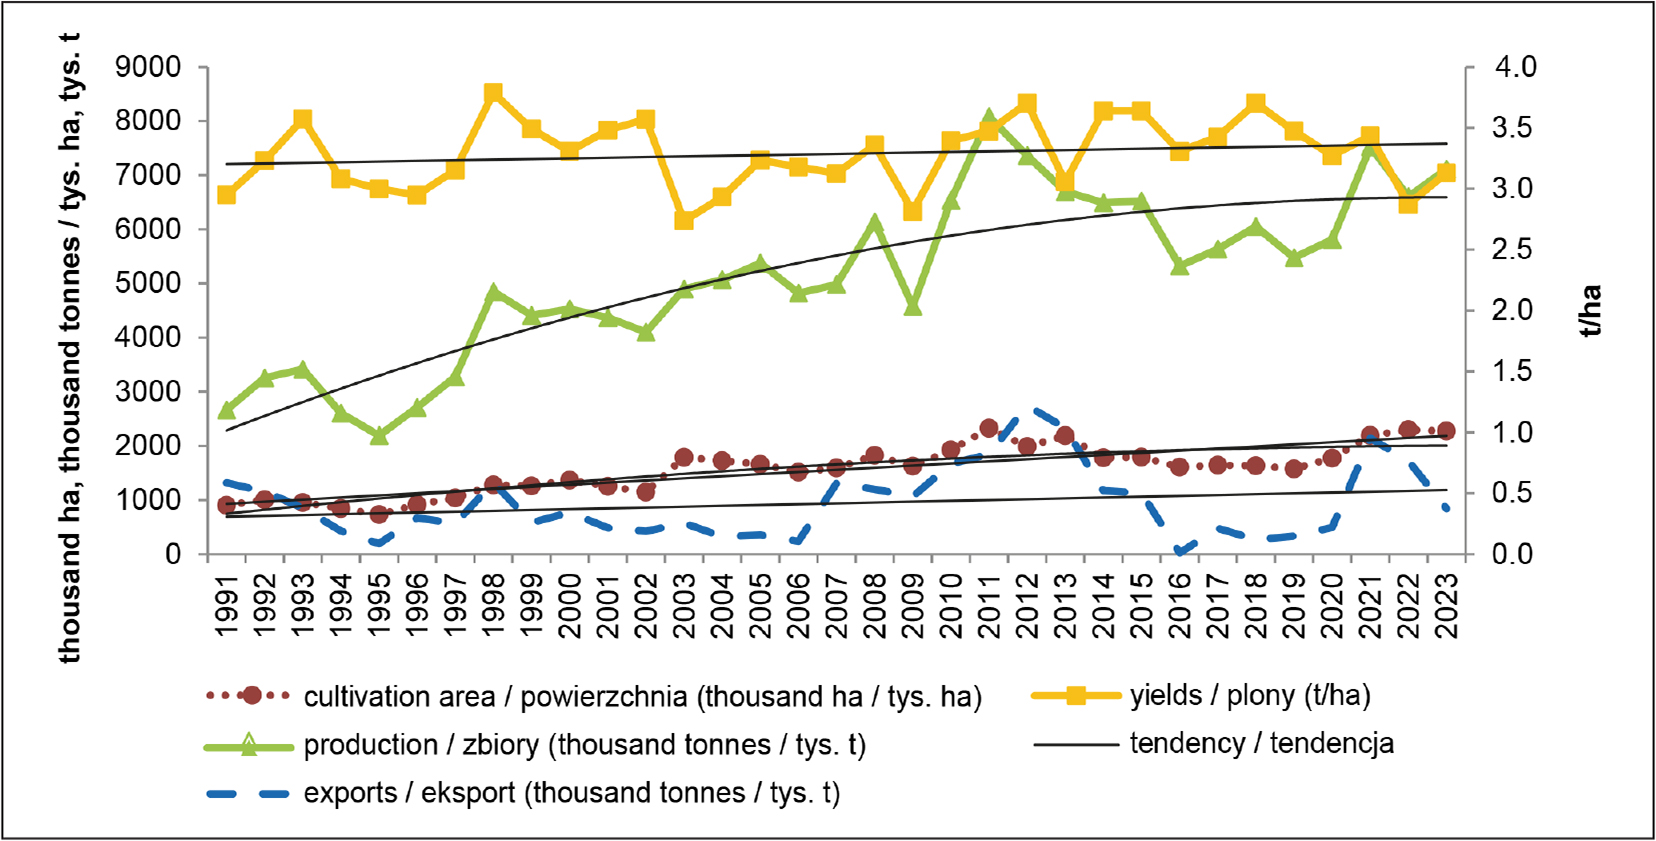
Figure 7.
Trends in sorghum cultivated area, production, yields, and exports in MERCOSUR countries, 1991–2023
Source: authors’ own elaboration based on FAOSTAT data.
Wykres 7. Tendencje w powierzchni upraw, zbiorach, plonach i eksporcie sorga w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT.
At the beginning of the analysed period, the largest sorghum producer in MERCOSUR was Argentina, with a production share of 82.2% (1991–1995). However, a declining trend in sorghum cultivated area between 1991 and 2023 (−0.1% annually) led to a reduction in Argentina’s share of regional production to 34.3% in 2019–2023. Yield improvements in Argentina nevertheless ensured a modest production growth rate of 0.4% per year. The fastest annual expansion of sorghum cultivation occurred in Brazil (5.6%), with yields increasing by 2.1%, resulting in production growth of 7.7% per year. These trends led to an increase in Brazil’s share of regional production from 10.2% at the beginning of the period to 47.4% in 2019–2023. In Bolivia, cultivated area expanded rapidly (9.7% annually), while yields declined (−1% per year), resulting in production growth of 8.7% annually. These dynamics increased Bolivia’s share of production from 2.7% to 15.2% over the analysed period.
In Paraguay, 63.8% of production growth resulted from yield improvements, while 36.2% stemmed from the expansion of the cultivated area. In Uruguay, the increase in cultivated area accounted for 87.5% of the growth in harvest volumes. Paraguay’s share in production increased from 0.8% to 1.7%, whereas Uruguay’s share declined from 4.1% to 1.4%.
Overall, in MERCOSUR countries during the period 1991–2023, upward trends were observed in the cultivation area, yields, production, and exports of sorghum (Figure 8). Over the analysed period, the cultivation area of sorghum increased by 1.4 million hectares, i.e. 2.5-fold, yields rose by 0.17 t/ha, i.e. 1.1-fold, and production increased by 4.4 million tonnes, i.e. 2.7-fold. The growth in sorghum production exceeded the increase in exports, indicating a rising domestic utilization of sorghum within MERCOSUR countries. In 1991–1995, 27% of production was exported, whereas in 2019–2023 the export share declined to 16.2% of production. Argentina remained the principal exporter, accounting for 95% of MERCOSUR sorghum exports.
Sugar
One of the important products derived from agricultural raw materials is sugar, produced from both sugar beet and sugar cane. Globally, approximately 20% of sugar production originates from sugar beet, while the remaining 80% is obtained from sugar cane (European Commission [EC], n.d.). In MERCOSUR countries, sugar is produced predominantly from sugar cane, the cultivation of which has a centuries-long tradition in the region (Szajner, 2015; Łuczak, 1981). Trends in sugar cane cultivation, yields, production, and foreign trade in sugar are presented in Table 8 and Figure 8. Overall, in MERCOSUR countries, the sugar cane cultivation area increased by 6.2 million hectares in 1991–2023, i.e. nearly 2.3-fold, while yields rose by 13.5 t/ha, i.e. almost 1.2-fold, and production increased by 530 million tonnes, i.e. nearly 2.9-fold.
Table 8.
Average annual changes in the cultivation area and production of sugar cane, as well as sugar production and exports in MERCOSUR countries in 1991–2023
Tabela 8. Średnioroczne zmiany powierzchni upraw i zbiorów trzciny cukrowej oraz produkcji i eksportu cukru w krajach Mercosur w latach 1991–2023
| Country / Kraj | Cultivation area (thousand ha) / Powierzchnia upraw (tys. ha) | Changes in sugar cane production (million tonnes) / Zmiany zbiorów trzciny (mln t) | Changes in sugar cane production (million tonnes)* / Zmiany produkcji cukru (mln t)* | Changes in sugar exports (thousand tonnes)** / Zmiany eksportu cukru (tys. t)** |
|---|---|---|---|---|
| Argentina / Argentyna | 6 | 0.016 | 28 | −7 |
| Brazil / Brazylia | 247 | 19.99 | 994 | +771 |
| Bolivia / Boliwia | 3 | 0.237 | 7 | 0.0 |
| Paraguay / Paragwaj | 2 | 0.155 | 1 | +1.0 |
| Uruguay / Urugwaj | 1 | 0.007 | 0.0 | 0,0 |
| Total / Ogółem | 259 | 20.405 | 1,030 | +765 |
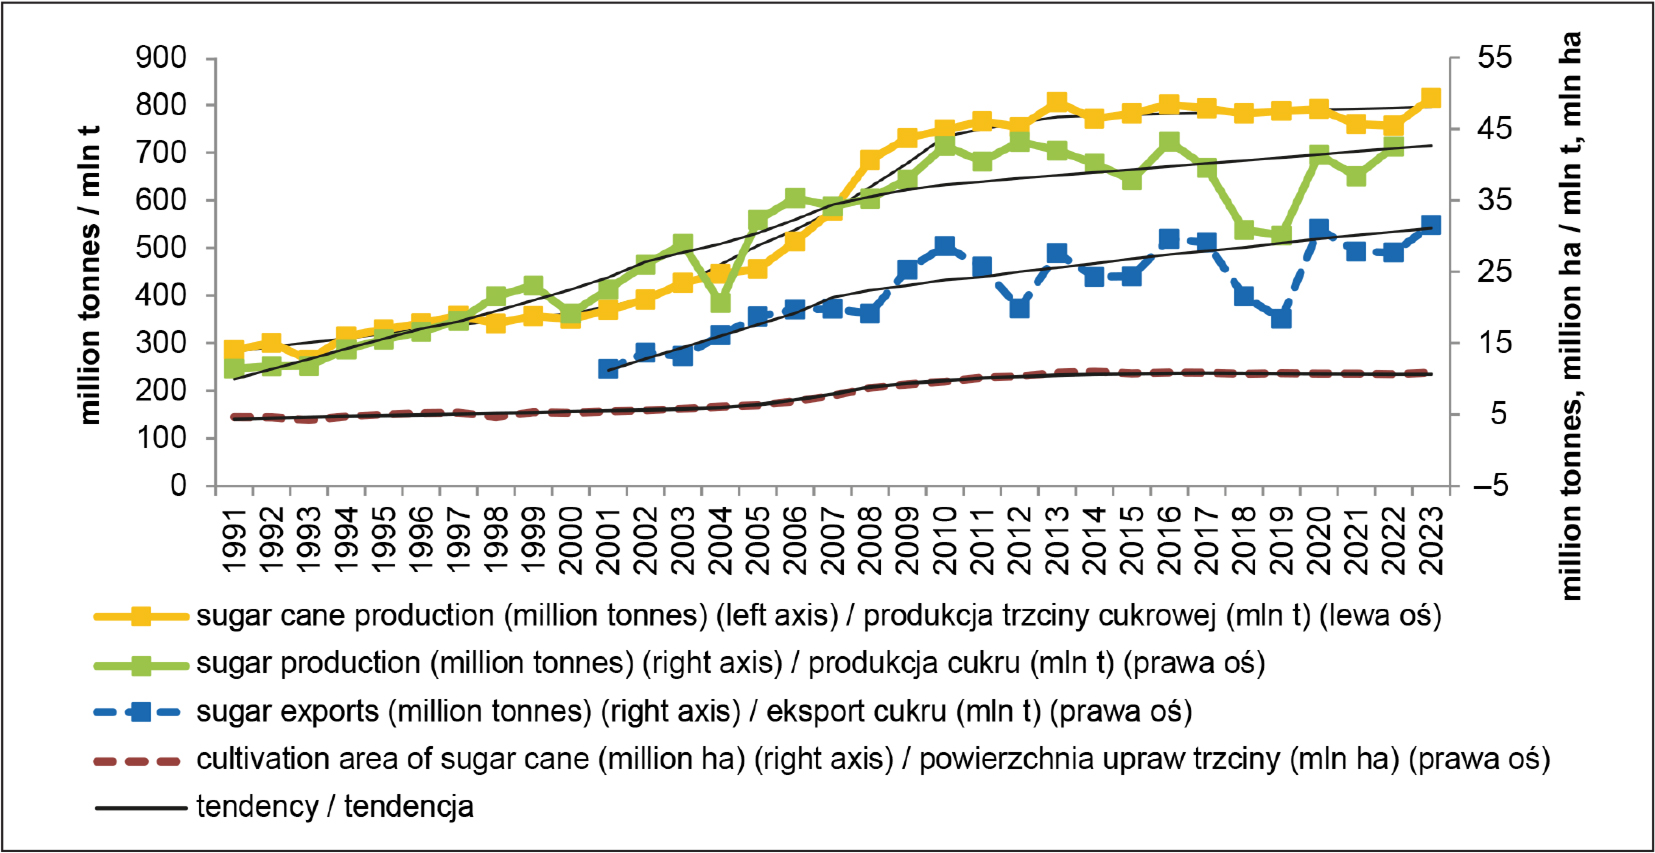
Figure 8.
Trends in the cultivation area and production of sugar cane, as well as sugar production and exports in MERCOSUR countries in 1991–2023
Source: authors’ own elaboration based on FAOSTAT and ITC data.
Wykres 8. Tendencje w powierzchni upraw i zbiorach trzciny cukrowej oraz produkcji i eksporcie cukru w krajach Mercosur w latach 1991–2023
Źródło: opracowanie własne na podstawie danych FAOSTAT i ITC.
Brazil was the largest producer, with its share in total production increasing from 92.8% at the beginning of the analysed period to 95.8% in recent years, whereas the combined share of the remaining countries declined from 7.7% to 4.2%, including the sharpest decrease in Argentina, from 5.5% to 2.1%. Production growth in Brazil (at an annual rate of 4%) resulted in 90% from the expansion of the cultivation area and in 10% from yield improvements. Similarly, in other countries, extensive factors, namely the expansion of cultivation area, predominated in the growth of sugar cane production. In Paraguay, 80% of production growth resulted from the increase in cultivated area, in Bolivia 76.3%, and in Uruguay 61.5%. In Argentina, the expansion of cultivated area mitigated the decline in yields and production, particularly after 2009.
Changes in sugar production across MERCOSUR countries were differentiated. Sugar production increased most rapidly in Brazil, at an annual rate of 6.5%. Considerably lower growth rates were observed in the remaining countries, namely 1.7% in Argentina, 1.2% in Paraguay, 1.1% in Bolivia, and 0% in Uruguay. Brazil was the largest sugar producer. As a result of the rapid growth in production, its share in total sugar output increased from 81.8% in 1991 to 94.5% in 2022. At the same time, the remaining MERCOSUR countries reduced their shares in sugar production: Argentina from 12.9% to 3.9%; Bolivia from 3.3% to 1.2%; Paraguay from 1.3% to 0.4%; and Uruguay from 0.7% to 0.1%.
Brazil was also the largest exporter of sugar, accounting for 98.5% of total sugar exports from MERCOSUR countries. The largest importers of Brazilian sugar (exceeding 3 million tonnes annually) were Indonesia, India, and China. Major importers (1–3 million tonnes annually) included the United Arab Emirates, Algeria, Egypt, Morocco, Saudi Arabia, Bangladesh, Malaysia, Nigeria, Iraq, Canada, and the United States. These largest and major importers accounted for 75.5% of Brazilian sugar exports, while the remaining quantities were exported to several dozen other countries.
Projections and Discussion
The identified patterns of change in the area and structure of agricultural land, as well as in crop production, may provide a basis for medium-term projections (up to 2030).
The observed trends in the changes in agricultural land use and its categories, as well as in the production of soybeans, maize, wheat, barley, sorghum, and sugar, constituted the basis for estimating the trend functions that best described the analysed time series. Based on the selected functions, partial projections were calculated for individual countries. The projection for MERCOSUR was obtained as the sum of these partial projections. This approach was justified by substantive considerations, as changes across individual countries differed in both their dynamics and, in some cases, their direction. Partial projections made it possible to account for these differences.
The construction of the projections assumes that the factors shaping past trends will continue to influence future production developments. It is also assumed that the EU–MERCOSUR agreement will not have a significant impact on the scale of trade in crop-based agricultural products. The current scale of this trade has been limited. The agreement includes requirements that products imported into the EU must comply with EU sanitary and phytosanitary standards, as well as specific mechanisms aimed at preventing a potential excessive increase in imports. As a result, a gradual and mutual adjustment of trade flows between the parties is expected. Under these conditions, no significant changes in existing EU–MERCOSUR trade patterns are anticipated in the medium term. It is also assumed that current agricultural policy will continue without fundamental or radical changes.
The projection results for agricultural land use are presented in Table 9, while those for crop products are presented in Table 10.
Table 9.
Projected agricultural land area for MERCOSUR countries in 2030
Tabela 9. Projekcja powierzchni użytków rolnych dla krajów Mercosur na 2030 rok
| Country / Kraj | 2023 milliones ha / mln ha | 2030 milliones ha / mln ha | ||||||
|---|---|---|---|---|---|---|---|---|
| agricultural land / użytki rolne | of which / z tego | agricultural land / użytki rolne | of which / z tego | |||||
| total / razem | arable land / grunty orne | meadows and pastures / łąki i pastwiska | permanent crops / uprawy trwałe | total / razem | arable land / grunty orne | meadows and pastures / łąki i pastwiska | permanent crops / uprawy trwałe | |
| Argentina / Argentyna | 116.14 | 40.39 | 74.68 | 1.07 | 115.13 | 47.95 | 66.1 | 1.08 |
| Bolivia / Boliwia | 38.81 | 5.56 | 33.0 | 0.25 | 39.37 | 6.49 | 32.6 | 0.28 |
| Brazil / Brazylia | 236.76 | 55.64 | 173.36 | 7.76 | 238.7 | 58.9 | 172.3 | 7.50 |
| Paraguay / Paragwaj | 21.42 | 4.56 | 16.78 | 0.08 | 23.19 | 5.18 | 17.93 | 0.08 |
| Uruguay / Urugwaj | 14.24 | 2.20 | 12.0 | 0.04 | 14.32 | 2.64 | 11.64 | 0.04 |
| Total / Ogółem | 427.37 | 108.35 | 309.82 | 9.20 | 430.71 | 121.16 | 300.57 | 8.98 |
Table 10.
Projections of cultivation area and production of soybeans, maize, wheat, barley, sorghum, sugar cane, sugar, and their exports for MERCOSUR countries in 2030
Tabela 10. Projekcje powierzchni upraw i zbiorów soi, kukurydzy, pszenicy, jęczmienia, sorgo, trzciny cukrowej, cukru oraz ich eksportu dla krajów Mercosur na 2030 rok
| Type of crop / Rodzaj upraw | Average value for 2021–2023 / Średnia z lat 2021–2023 | Projection for 2030 / Projekcja na 2030 rok | ||||
|---|---|---|---|---|---|---|
| MERCOSUR countries / Kraje Mercosur | Cultivation area (milion ha) / Powierzchnia uprawy (mln ha) | Production (milion tonnes) / Zbiory, produkcja (mln t) | Exports (milion tonnes) / Eksport (mln t) | Cultivation area (milion ha) / Powierzchnia uprawy (mln ha) | Production (milion tonnes) / Zbiory, produkcja (mln t) | Exports (milion tonnes) / Eksport (mln t) |
| Soybeans / Soja total / ogółem | 63.27 | 188.3 | 100 | 67.8 | 231.9 | 134.2 |
| of which / w tym: | ||||||
| Argentina / Argentyna | 15.57 | 38.36 | 3.78 | 14.4 | 43.2 | 5.0 |
| Brazil / Brazylia | 41.54 | 136.07 | 89.0 | 46.2 | 170.5 | 119.2 |
| Maize / Kukurydza total / ogółem | 30.77 | 169.85 | 75.3 | 35.9 | 226.5 | 110.9 |
| of which / w tym: | ||||||
| Argentina / Argentyna | 8.34 | 53.66 | 31.97 | 8.6 | 62.3 | 37.8 |
| Brazil / Brazylia | 20.79 | 109.99 | 39.9 | 25.3 | 155.3 | 64.8 |
| Wheat / Pszenica total / ogółem | 10.15 | 28.66 | 11.8 | 10.9 | 34.7 | 14.32 |
| of which / w tym: | ||||||
| Argentina / Argentyna | 6.14 | 17.45 | 8.4 | 6.1 | 20.1 | 9.5 |
| Brazil / Brazylia | 3.08 | 8.65 | 2.2 | 3.6 | 11.4 | 2.5 |
| Barley / Jęczmień total / ogółem | 1.66 | 6.07 | 3.3 | 2.4 | 7.9 | 3.96 |
| of which / w tym: | ||||||
| Argentina / Argentyna | 1.31 | 4.67 | 3.0 | 1.62 | 6.17 | 3.8 |
| Sorghum / Sorgo total / ogółem | 2.30 | 7.09 | 1.57 | 2.37 | 7.13 | 1.34 |
| of which / w tym: | ||||||
| Brazil / Brazylia | 1.09 | 3.31 | 0.15 | 1.22 | 3.93 | 0.027 |
| Sugar cane / Trzcina cukrowa total / ogółem | 10.74 | 774.2 | x | 10.9 | 830.5 | x |
| of which / w tym: | ||||||
| Brazil / Brazylia | 9.97 | 741.5 | x | 10.1 | 776.5 | x |
| Cane sugar / Cukier trzcinowy total / ogółem | x | 40.78 | 29.0 | x | 47.2 | 35.8 |
| of which / w tym: | ||||||
| Brazil / Brazylia | x | 38.21 | 28.6 | x | 44.2 | 35.4 |
The projection results indicate that by 2030 changes will occur in both the area and structure of agricultural land. Total agricultural land may increase by 3.3 million hectares, i.e. by 0.8%. Changes in land use composition are also expected, including an increase in arable land by 12.8 million hectares, alongside a decline in grasslands (meadows and pastures) by 9.2 million hectares and in permanent crops by 0.22 million hectares. Consequently, the share of arable land in total agricultural land is projected to rise from 25.4% in 2023 to 28.1% in 2030. At the country level, similar trends are expected: in Argentina, the share of arable land is projected to increase from 34.8% in 2023 to 41.6% in 2030; in Bolivia from 14.3% to 16.5%; in Brazil from 23.5% to 24.7%; in Paraguay from 21.3% to 22.3%; and in Uruguay from 15.6% to 18.4%. The share of grasslands in total agricultural land is expected to decline from 72.4% in 2023 to 69.8% in 2030, while the share of permanent crops will remain at 2.1%. The increase in arable land in MERCOSUR countries implies an expansion of their production potential. This is expected to have a positive effect on crop output and may result in further growth of exports from MERCOSUR countries. Among the factors driving this growth, external demand from trading partners is highlighted; however, the supply capacity of exporting countries is equally important (Ayuda et al., 2022), and this capacity is expected to expand. The expansion of arable land and its growing share in agricultural land also affects farming systems (Manteuffel, 1979). It increases the potential for cultivating a wider range of crops beyond grasslands, thereby enhancing the flexibility of farm production. Arable land enables the cultivation of various crops for which there is demand in both domestic and international markets. In contrast, grasslands consist of areas covered mainly by grasses, used primarily as feed for livestock, such as cattle.
In agriculture, variability in natural and climatic conditions during the growing season affects crop yields and harvest levels, resulting in fluctuations in output. The standard deviation of the residual component for production and international trade was calculated (Table 11). This is one of the statistical measures used to assess forecast quality (Cieślak, 2001). It indicates the extent to which actual values deviate from those predicted by the model (trend function).
Table 11.
Standard deviation of the residual component for production and international trade in crop-based agricultural products in MERCOSUR countries
Tabela 11. Odchylenie standardowe składnika resztowego dla produkcji i handlu zagranicznego roślinnymi produktami rolniczymi w krajach Mercosur
| Standard deviation of the residual component (million tonnes) / Odchylenie standardowe składnika resztowego (mln t) / | ||
|---|---|---|
| Crop / Roślina | Production / Produkcja | Foreign trade / Handel zagraniczny |
| Soybeans / Soja | 10.6 | 4.8 |
| Maize / Kukurydza | 10.0 | 6.5 |
| Wheat / Pszenica | 3.1 | 3.1 |
| Barley / Jęczmień | 0.7 | 0.6 |
| Sorghum / Sorgo | 0.9 | 0.7 |
| Sugar/Cukier | 4.5 | 3.7 |
[i] Source: own calculations based on: Cieślak, 2001.
Źródło: opracowanie własne na podstawie: Cieślak, 2001.
The production projections presented in Table 10 indicate that the largest increases may occur in maize and soybean output. The growth in soybean production will result from both an expansion of cultivated areas and improvements in yields. By 2030, soybean production in MERCOSUR countries may increase by 43.6 million tonnes, while exports may rise by 34.2 million tonnes, including 33.9 and 30.2 million tonnes, respectively, in Brazil. This points to the growing importance of soybeans in international trade. Further expansion of soybean production may reduce concerns related to global food security, as the projected socio-economic development of the global population will require additional sources of calories and, in particular, protein (Messina, 2022). However, the expansion of soybean production also raises environmental and climate-related concerns. The most critical issue is the scale of direct deforestation, as well as the indirect impact of soybean cultivation on deforestation through the displacement of pastures or other land uses (Song et al., 2021).
Maize production is projected to increase by 56.7 million tonnes compared with 2021–2023, while exports may rise by 35.6 million tonnes, including 45.1 and 24.9 million tonnes, respectively, in Brazil. These projections indicate the highest growth potential for this crop, which is consistent with the findings of Keleman et al. (2009) and Erenstein et al. (2022).
Maize may become the most important cereal in international trade, reflecting a pronounced spatial imbalance between supply and demand, linking production surpluses in the Americas and Europe with aggregate deficits in Asia and Africa. Maize prices have been volatile and increasing in recent decades, which aligns with broader concerns regarding the interconnectedness and vulnerability of the global agri-food system (Tigchelaar et al., 2018; Erenstein et al., 2022). The growth rate of maize exports is expected to be lower than that of production. The forecasts assume an increasing share of the main maize producers, i.e. Brazil and Argentina, with Brazil remaining the dominant producer.
Wheat production may increase by 6 million tonnes, while exports may rise by 2.5 million tonnes. Barley production may increase by 1.8 million tonnes, with exports growing by 0.7 million tonnes. A slight decline may be observed in both sorghum production and exports. The expansion of cereal production and exports may constitute a response to concerns regarding food security in developing countries, associated with the reduced integration of Ukrainian agricultural markets with global markets due to Russia’s invasion of Ukraine. The volatility of cereal prices increased during the war as a result of rising uncertainty (Hamulczuk et al., 2023).
The projections indicate that production of sugar cane and sugar, as well as sugar exports, will also increase. Sugar cane production may rise by 56.3 million tonnes, while sugar production may increase by 6.42 million tonnes. The dominant producer and exporter of sugar among MERCOSUR countries is Brazil, and this position is expected to continue. Its share in sugar production amounts to 93.7%, while its share in exports is 98.6%. Brazilian sugar exports may increase by 6 million tonnes, accounting for 98.8% of total MERCOSUR sugar exports.
The values of the standard deviation of the residual component for production and international trade in crop-based agricultural products in MERCOSUR countries indicate that production variability driven by agro-climatic factors is higher than that observed in foreign trade (Table 11).
In 2024, OECD–FAO projections for 2028 and 2033 were published. For MERCOSUR countries, results are provided for Argentina and Brazil. The projections were developed using the dynamic partial equilibrium AGLINK-COSIMO model (OECD and FAO, n.d.) for various types of production, including soybeans, maize, wheat, sugar cane, and sugar. Despite methodological differences between the projections developed in this study and those of OECD– FAO, there is a high degree of consistency in the directions of change. Minor differences in projected magnitudes (sown area, production, and trade flows) are acceptable, as they result from random fluctuations inherent in the analysed time series.
Summary and Conclusions
The EU–MERCOSUR partnership agreement, presented by the European Commission in December 2024, raises concerns within the EU regarding the protection of agriculture and the environment.
MERCOSUR countries possess a growing agricultural production potential. In 1991–2023, a steady increase in arable land was observed, accompanied by a reduction in grasslands and, to a lesser extent, permanent crops. As a result, the share of arable land in the structure of agricultural land increased, thereby enhancing the region’s production capacity, particularly for soybeans, maize, and wheat. The projection results up to 2030 indicate a further increase in total agricultural land, alongside a significant expansion of arable land. These anticipated structural changes are expected to support continued growth in the agricultural production potential of MERCOSUR countries and to increase the supply of crop-based agricultural commodities.
The most dynamic growth was observed in soybean and maize production. Between 1991 and 2023, soybean output increased sevenfold, primarily due to the expansion of cultivated area and yield improvements, while exports grew at a faster rate than production. The dominant producers and exporters were Brazil and Argentina, with China remaining the main export market. Processed products, i.e. soybean oil and meal, also played an important role in exports. Projections up to 2030 indicate a further increase in the production potential of MERCOSUR countries and a strengthening of their position in international markets as major exporters of soybeans and their derivatives. Maize production increased fivefold, driven by both rising yields and the expansion of cultivated area. Brazil and Argentina dominated both maize production and exports. Projections to 2030 assume a continued significant increase in maize production and exports, which will further strengthen the position of MERCOSUR countries in the global market.
Wheat and barley were of lower importance in crop production. Argentina dominated both wheat production and exports, while Brazil was its largest importer. Projections indicate a possible increase in wheat harvests up to 2030. Barley production was concentrated mainly in Argentina, which also dominated exports, increasingly directed outside MERCOSUR countries. Sorghum production showed a moderate upward trend; however, a slight decline in both production and exports is projected.
In MERCOSUR countries, sugar production and exports are strongly dominated by Brazil, which accounts for nearly the entire regional export volume. Although projections indicate further growth, the rate of change is expected to be significantly slower than in previous years. Brazil will maintain its dominant position in sugar production and exports, and its importance in global markets is expected to increase.
In summary, soybeans and maize will remain key crops in MERCOSUR countries. The projections illustrate a trend of production and export concentration in specific countries: Brazil in soybeans, maize, sugar cane, and sugar, and Argentina in wheat and barley. The growth in production of most crops results from both the expansion of cultivated area and improvements in yields.
Wstęp
Współczesna gospodarka podlega dynamicznym przemianom, które w istotny sposób kształtują warunki determinujące poziom cen równowagi rynkowej, w tym również w odniesieniu do produktów rolno-spożywczych. Czynniki takie jak wzrost liczby ludności oraz poziom jej dochodów, procesy integracji regionalnej i globalizacji, rozwój technologii w obszarze produkcji, transportu i przetwórstwa, a także stopniowa liberalizacja wymiany handlowej sprawiają, że ceny równowagi nie są rezultatem wyłącznie lokalnych relacji popytu i podaży. W coraz większym stopniu pozostają one uzależnione od uwarunkowań kształtujących się na rynkach międzynarodowych i globalnych (Jabłońska, 2002; Pietras, 2005; Stańko, 2016; Wrzosek, 2002).
Rynek surowców rolnych stanowi jeden z kluczowych obszarów dla człowieka i funkcjonuje zgodnie z uniwersalnymi zasadami gospodarki rynkowej. Podstawowym mechanizmem kształtującym poziom cen jest prawo popytu i podaży, zgodnie z którym cena danego dobra ustala się w wyniku równowagi między popytem a podażą. Choć zasada ta ma charakter ogólny, w rolnictwie często prowadzi do większej zmienności cen w krótkich okresach. Wynika to z biologiczno-technicznego charakteru produkcji oraz długości cyklu produkcyjnego (Hamulczuk i in., 2012; Radetzki i Warell, 2016).
Materiał i metody
Komisja Europejska w grudniu 2024 r. przedstawiła polityczne porozumienie w sprawie umowy partnerskiej UE–Mercosur1. Umowa ta obejmuje wiele elementów, jednym z których jest liberalizacja obrotów handlowych, w tym również towarami rolno-spożywczymi (Plewa, 2025). Kraje Mercosur są znaczącymi producentami i eksporterami wielu produktów rolniczych. Celem opracowania było określenie kierunków zmian w produkcji oraz handlu zagranicznym roślinnymi produktami rolniczymi w krajach Mercosur. Kraje te charakteryzują się znaczną powierzchnią użytków rolnych oraz skoncentrowaną strukturą agrarną. Dzięki temu mogą korzystać z efektów skali produkcji, co znacznie wpływa na ich konkurencyjność na rynku światowym (Jabkowski, 2023).
Jest to zagadnienie szczególnie istotne dla krajów UE, w tym również dla Polski. Chociaż Chiny są obecnie największym importerem produktów rolnych z Brazylii, Europa pozostaje ważnym partnerem handlowym tego kraju (Arima i in., 2021; Sanguinet i Alvim, 2024). Kraje UE są znaczącym importerem produktów roślinnych (np. nasion i śrut sojowych, zbóż paszowych, głównie kukurydzy), a także eksporterem, np. pszenicy. Zagadnienie wymiany handlowej artykułami rolno-spożywczymi między UE a Mercosur oraz jej liberalizacji było przedmiotem licznych badań (m.in.: Buczinski i in., 2023; Hagemejer i in., 2021; Jarrín i Aramayo, 2023). Wyniki analiz wskazują, że wpływ porozumienia UE–Mercosur na unijny sektor rolno-spożywczego będzie ujemny, jednak jego skala będzie relatywnie niewielka (Bułkowska i Ambroziak, 2025; Gohin i Matthews, 2025). Jednocześnie duży potencjał produkcyjny krajów Mercosur sprawia, że na wielu rynkach światowych może występować konkurencja w zakresie tych samych produktów eksportowych (np. pszenica czy cukier).
W związku z powyższym w opracowaniu sformułowano następujące pytania badawcze: Jakie zmiany dominowały w powierzchni i strukturze użytków rolnych w krajach Mercosur? Jakie tendencje występowały w produkcji i handlu zagranicznym soją, kukurydzą, pszenicą, jęczmieniem, sorgiem oraz cukrem? Jaka może być skala produkcji i handlu zagranicznego wymienionymi produktami w 2030 roku?
Dane obejmują długi okres badawczy, od 1991 r., tj. od powołania Mercosur, do 2023 roku. Analiza danych z obszernego przedziału czasowego umożliwia eliminację wahań przypadkowych oraz identyfikację dominujących kierunków zmian (tendencji) w produkcji i handlu zagranicznym. Stanowiło to podstawę do wyznaczenie projekcji badanych zjawisk do 2030 roku. Organizacja Współpracy Gospodarczej i Rozwoju (OECD) i Organizacja Narodów Zjednoczonych ds. Wyżywienia i Rolnictwa (FAO) od 2010 r. publikują projekcje dla rynków rolno-żywnościowych na świecie, które obejmują grupy krajów, regiony oraz wybrane państwa. Przewidywania powstają poprzez wykorzystanie dynamicznego modelu równowagi cząstkowej AGLINK-COSIMO MODEL (OECD i FAO, n.d.). W dostępnych projekcjach nie wyodrębniono jednak grupy krajów Mercosur, dane prognostyczne prezentowane są jedynie dla Argentyny i Brazylii. Określenie tendencji na rynkach surowców rolnych może stanowić podstawę do formułowania rekomendacji dotyczących dalszego rozwoju tych rynków. Jest to szczególnie istotne dla krajów UE, które są też znaczącymi uczestnikami międzynarodowego handlu surowcami rolniczymi. W badanych krajach uprawia się różne rośliny, ale szczególne znaczenie mają te, których zbiory są eksportowane w znacznych ilościach2 i mogą stanowić konkurencję dla eksportowanych towarów z krajów UE.
Odpowiedzi na sformułowane pytania badawcze mogą stanowić podstawę do oceny potencjalnych obszarów konkurencji na rynkach światowych. Co prawda obecnie konkurencja ta jest ograniczona, ze względu na odmienne struktury eksportu obu bloków, jednak zmiany geopolityczne związane z agresją Rosji na Ukrainę i jej potencjalne skutki mogą istotnie zmienić tę sytuację.
Do pomiaru tendencji uwzględniono następujące funkcje trendu: liniową, wykładniczą, potęgową, logarytmiczną, wielomianową stopnia drugiego, trendu pełzającego z wagami harmonicznymi. W analizie tendencji wybrano funkcję najlepiej opisującą występujące zmiany w badanych szeregach czasowych na podstawie kryteriów formalno-statystycznych, takich jak: współczynnik determinacji (R2), istotność parametrów oraz losowość rozkładu składnika resztowego. Do oceny dynamiki badanych wielkości wykorzystano także podstawowe miary statystyki opisowej, tj. średnie tempo zmian oraz indeksy statystyczne (Jóźwiak i Pogórski, 1998). W obliczaniu średniego tempa zmian powszechnie stosowana jest metoda średniej geometrycznej (Jóźwiak i Podgórski, 1998; Okólski i Timofiejuk, 1978; Timofiejuk i in., 2003). Ma ona jednak ograniczenia, gdyż w praktyce uwzględnia jedynie początkowy i końcowy wyraz szeregu czasowego, które w decydującym stopniu wpływają na wynik obliczeń przeciętnego tempa zmian (Timofiejuk i in., 2003). Metoda średniej geometrycznej poprawnie charakteryzuje zmiany jedynie w sytuacji równomiernych przyrostów danej wielkości czasów czasie (Jóźwiak i Podgórski, 1998). W rolnictwie, a zwłaszcza w produkcji roślinnej, na wyniki produkcyjne znacząco wpływa zmienność warunków przyrodniczo-klimatycznych w okresie wegetacji, powodując nieraz znaczne nieregularności w wysokości plonów i zbiorów surowców rolniczych. W takiej sytuacji do obliczania średniookresowego tempa zmian należy zastosować inną metodę liczenia niż średnia geometryczna (Jóźwiak i Podgórski, 1998). Taką metodę przedstawił i opracował Timofiejuk (1973), tworząc odpowiednie tablice średniookresowego tempa zmian (Timofiejuk, 1990). Uwzględniając właściwości różnych metod, a także charakter zmienności w rolnictwie, do obliczania średniego tempa zmian w badanych latach zastosowano metodę zaproponowaną przez Timofiejuka (1990). Źródłem danych empirycznych były informacje pozyskane z FAO (n.d.) i Trade Statistics ITC (International Trade Centre [ITC], n.d.).
Wyniki badań
Do uprawy roślin niezbędne są grunty orne, dlatego na początku opracowania przedstawiono tendencje w poziomie i strukturze użytków rolnych, a także zmiany w handlu zagranicznym surowcami roślinnymi z produkcji rolniczej.
Zmiany w powierzchni i strukturze użytków rolnych
W krajach Mercosur w badanych latach (1991–2023) powierzchnia użytków rolnych wykazywała nieznaczną tendencją wzrostową (wykr. 1). Użytki rolne wzrastały przeciętnie w roku o 0,143 tys. ha, tj. w tempie 0,1%. Kierunki zmian użytków rolnych były zróżnicowane w zależności od ich rodzaju. Powierzchnia gruntów ornych charakteryzowała się tendencją wzrostową, a użytków zielonych (łąk i pastwisk) i upraw trwałych – tendencją spadkową (wykr. 1). Powierzchnia użytków zielonych zmniejszała się rocznie o 1,122 mln ha, tj. w tempie −0,3%, upraw trwałych o 27 tys. ha (−0,2%), podczas gdy powierzchnia gruntów ornych wzrastała o 1,288 mln ha rocznie, tj. w tempie 1,3%.
Przeciętne roczne tempo zmian powierzchni poszczególnych kategorii użytków rolnych w krajach Mercosur było zróżnicowane (tab. 1). W Argentynie tempo wzrostu powierzchni gruntów ornych wynosiło 1,8%, przy bardzo wolnym wzroście powierzchni upraw trwałych i spadku obszaru użytków zielonych o 1% rocznie. W Brazylii odpowiednio tempo zmian wynosiło: 0,7%, −0,1% i −0,1%, w Boliwii: 3%, 1,4% i −0,4%, w Paragwaju: 2,3%, −0,8% i 1%, natomiast w Urugwaju: 2,3%, −0,7% i −0,5%.
W rezultacie tych zmian, w latach 1991–2023 w krajach Mercosur powierzchnia gruntów ornych wzrosła łącznie o 29,9 mln ha, tj. o 38,8%, natomiast powierzchnia upraw trwałych zmniejszyła się o 1,11 mln ha (−10,5%), a użytków zielonych o 27,7 mln ha (−8,2%). Zmiany te doprowadziły do wzrostu udziału gruntów ornych w strukturze użytków rolnych krajów Mercosur ogółem z 18,4% w 1991 r. do 25,3% w 2023 r., przy jednoczesnym spadku udziału użytków zielonych z 79,2% do 72,6% oraz upraw trwałych z 2,4% do 2,1%. W poszczególnych państwach udział gruntów ornych w użytkach rolnych zwiększył się: w Argentynie z 20,9% do 34,8%, w Boliwii z 5,9% do 14,3%, w Brazylii z 19,8% do 23,5%, w Paragwaju z 14,9% do 24,3% oraz w Urugwaju z 8,4% do 15,4%.
Powiększanie powierzchni gruntów ornych w badanych krajach odbywało się zarówno poprzez przekształcania użytków zielonych w grunty orne, jak i zagospodarowanie innych obszarów. W Argentynie spadek powierzchni użytków zielonych w latach 1991–2023 wyniósł 25,3 mln ha, a powierzchnia gruntów ornych wzrosła o 13,7 mln ha. Podobne kierunki zmian występowały w Urugwaju: −1,6 mln ha łąk i pastwisk i +0,9 mln ha gruntów ornych.
Z kolei w Paragwaju powierzchnia użytków rolnych wzrosła o 7 mln ha (w tym użytki zielone o 4,6 mln ha) w wyniku zagospodarowania innych obszarów. Natomiast w Brazylii i Boliwii zwiększanie areału gruntów ornych następowało zarówno kosztem użytków zielonych, jak i poprzez zagospodarowanie innych obszarów. W Brazylii powierzchnia gruntów ornych w badanych latach wzrosła o 9,4 mln hektarów. Powierzchnia użytków zielonych zmniejszyła się o 4,9 mln ha, a upraw trwałych o 1,2 mln hektarów. Z kolei w Boliwii powierzchnia gruntów ornych wzrosła o 3,5 mln ha, a zmniejszyła się powierzchnia użytków zielonych o 0,5 mln hektarów.
Powierzchnia i struktura użytków rolnych w poszczególnych krajach są ważnym elementem potencjału produkcyjnego rolnictwa. Zwiększenie areału gruntów ornych kosztem powierzchni użytków zielonych (łąk i pastwisk) zwiększa możliwości produkcyjne i dostosowanie się rolnictwa do uprawy innych roślin (np. soi, kukurydzy, pszenicy), na które rośnie popyt na rynkach krajowych i zagranicznych.
Zmiany w produkcji i handlu zagranicznym produktami roślinnymi w krajach Mercosur
Soja
Podstawowym produktem roślinnym o największej powierzchni upraw w krajach Mercosur jest soja. Jest ona jedną z najbardziej wartościowych roślin uprawnych. Jej nasiona zawierają dużo białka (35–40%) i tłuszczu (18–22%). Te dwa składniki stanowią istotne źródło pożywienia dla ludzi i zwierząt. Ponadto zawierają liczne składniki bioaktywne, np. lecytynę, witaminy czy sole mineralne (Jasińska i Kotecki, 1993). Jako roślina strączkowa soja korzystnie oddziałuje na glebę, wykorzystując biologiczne wiązanie azotu atmosferycznego dzięki symbiozie z bakteriami (Boczar, 2016; Hartman i in., 2011; Jasińska i Kotecki, 1993; Kapusta, 2012; Pawlak i Sowa, 2020).
Dominujące kierunki zmian w powierzchni upraw, zbiorach i plonach soi w krajach Mercosur przedstawiono na rys. 2. W badanych latach produkcja soi dynamicznie rosła. Wynikało to z dwóch czynników: zwiększania areału upraw oraz poprawy plonowania. Powierzchnia upraw zwiększała się przeciętnie prawie o 1,714 mln ha rocznie, w tempie 4,8%, a plony rosły rocznie o 34 kg, w tempie 1,3%. Na tej podstawie można oszacować, że 78,7% wzrostu produkcji wynikało z rozszerzenia areału upraw, a 21,3% z poprawy plonowania. W efekcie zbiory soi rosły przeciętnie w roku o 5,723 mln t, tj. w tempie 6,1%. W wyniku tych zmian powierzchnia upraw soi w krajach Mercosur w latach 1991–2023 zwiększyła się o 50,1 mln ha, tj. 4,3 raza, plony wzrosły o 1,14 t/ha, tj. 1,6 raza, a produkcja wzrosła o 164,4 mln t, tj. siedmiokrotnie. Produkcja soi jest silnie skoncentrowana przestrzennie – dominującą rolę odgrywa Brazylia (72,3%), następnie Argentyna (20,4%), a pozostałe kraje Mercosur odpowiadają łącznie za 7,3% zbiorów. Zmiany w powierzchni upraw, zbiorów i plonów soi w poszczególnych krajach były zróżnicowane (tab. 2). W Argentynie roczne tempo wzrostu powierzchni upraw wynosiło 4,3%, a plonów 0,7%, co skutkowało wzrostem produkcji w tempie 5%. W Brazylii odpowiednio:4,8%, 1,7% i 6,5%; w Boliwii: 5,7%, 0,5% i 6,2%; w Paragwaju: 6,2&, 0,1% i 6,3%; w Urugwaju: 5,5%, 1,1% i 6,0%. Takie zmiany wskazują, że w badanych krajach wzrost zbiorów soi wynikał głównie z rozszerzania areału upraw.
Rosnąca produkcja soi w coraz szerszym zakresie znajdowała zagospodarowanie na rynkach zagranicznych w postaci eksportu ziarna i produktów ich przerobu, tj. oleju i śruty sojowej (wykr. 2 i tab. 2 obrazują rosnącą produkcję, tab. 3 obrazuje eksport).
Eksport soi w badanych latach szybko wzrastał, średnio o 3,17 mln t rocznie, tj. w tempie 8,7%, przewyższając tempo wzrostu produkcji. W konsekwencji udział produkcji zagospodarowywanej na rynkach zagranicznych systematycznie rósł – z 20–30% zbiorów w latach 1991–2000 do 30–40% w latach 2001–2010, następnie do 40–50% w latach 2011–2017, a w latach 2018–2023 wynosił powyżej 55%. Skala i dynamika wzrostu eksportu ziarna była zróżnicowana. Największą dynamikę wzrostu odnotowano w Brazylii (10,9% rocznie), co wzmocniło rolę rynków zagranicznych w zagospodarowywaniu produkcji. W Brazylii udział eksportu w zbiorach wzrósł z 12,3% w latach 1991–1995 do 79,2% w latach 2019–2023. W Urugwaju również odnotowano wysoki udział eksportu w zbiorach, natomiast w pozostałych krajach jego udział zmniejszył się w analizowanym okresie. W Argentynie na rynki zagraniczne w latach 1991–1995 kierowano 30,5% zbiorów ziarna soi, a w latach 2019–2023 było to 13,1%, w Boliwii odpowiednio: 22,9 i 7,2%, a w Paragwaju: 72,4% i 58,5%. Eksport ziarna soi z Brazylii kierowany był głównie do Chin (72,4%). Większe ilości eksportu ziarna kierowano także do Tajlandii (2,9%), Holandii (2,6%) i Hiszpanii (3,5%). Ziarno z Argentyny kierowane było głównie do Chin (73,8%). Eksport ziarna soi z Boliwii trafiał głownie do Argentyny (w 73,8%). Głównym kierunkiem eksportu soi z Paragwaju była Argentyna (82,8%), a głównym rynkiem eksportu soi z Urugwaju były Chiny (30%). Rosły także obroty handlowe ziarnem soi między krajami Mercosur. W latach 2001–20043 stanowiły one 5,1% ogółu eksportu ziarna, a na początku badanego okresu było to 1,5%. Oznacza to, że dominującym kierunkiem eksportu ziarna soi z badanych krajów pozostawały rynki zagraniczne.
Ważną rolę w eksporcie krajów Mercosur odgrywają także produkty przetwórstwa ziarna soi, tj. olej i śruta. Produkcja oleju sojowego przez kraje Mercosur w latach 1991–20224 charakteryzowała się tendencją wzrostową. Średnioroczny wzrost produkcji wynosił 549,6 tys. t, tj. 5,2%. Największa skala wzrostu produkcji oleju występowała w Brazylii (257,1 tys. t) i Argentynie (253 tys. t), w pozostałych krajach wzrost produkcji był znacznie niższy: w Paragwaju było to 22,4 tys. t, w Boliwii 16,7 tys. t, i w Urugwaju 0,4 tys. ton. Wzrost produkcji oleju przewyższał przyrost eksportu, co zmniejszało udział rynków zagranicznych w jego zagospodarowaniu – z 53,5% w latach 1991–1995 do 38,6% w ostatnich latach analizy. Drugim ważnym produktem powstającym po przetwórstwie ziarna jest śruta sojowa. Należy ona do wysokobiałkowych pasz, charakteryzujących się korzystnym składem aminokwasowym, wysoką strawnością białka. Ze względu na swoje walory jest popularną i cenioną paszą w żywieniu zwierząt, głównie trzody, drobiu i bydła (Wikrol, n.d.).
Największą skalą eksportu śruty sojowej charakteryzowała się Argentyna. Roczne tempo wzrostu eksportu wynosiło 4%. Wysoki też był eksport śruty z Brazylii, ale tempo wzrostu było znacznie niższe (2,25%). Udział Boliwii i Paragwaju we wzroście eksportu śruty był niewielki (12%) (wykr. 3).
Kukurydza
Następnym ważnym produktem rolniczym mającym znaczenie dla rynku światowego jest kukurydza. Jest to roślina jednoroczna z rodziny traw. Cenna roślina pastewna (ziarno, zielonka, kiszonka) i konsumpcyjna. Z uwagi na swoje walory jej uprawa szybko się rozszerzała w Ameryce Północnej i Południowej.
Zbiory ziarna kukurydzy w krajach Mercosur w latach 1991–2013 charakteryzowały się tendencją wzrostową (wykr. 4). Roczne tempo wzrostu wynosiło 5,1%. Wzrost produkcji ziarna wynikał z poprawy plonowania w tempie 2,9% rocznie oraz rozszerzania areału upraw w tempie 2,2%. Takie kierunki zmian oznaczają, że w krajach Mercosur wzrost zbiorów kukurydzy w latach 1991–2023 w 56,9% wynikał z poprawy plonowania i w 43,9% ze wzrostu powierzchni upraw. W wyniku tych zmian w badanych krajach powierzchnia uprawy kukurydzy wzrosła o 16,3 mln ha, tj. dwukrotnie, plony zwiększyły się o 3,6 t/ha, tj. 2,7 raza, a zbiory wzrosły o 147,3 mln t, tj. 5,6 raza.
Skala i tempo zmian produkcji kukurydzy w badanych krajach były zróżnicowane (tab. 4). W Argentynie powierzchnia uprawy zwiększała się rocznie w tempie 4,1%, plony rosły w tempie 1,5%, a zbiory w tempie 5,7%. W Brazylii odpowiednio: 1,5%, 3,2% i 4,7%; w Boliwii: 2%, 1,4% i 3,4%; w Paragwaju:5,2%, 3,8%, i 9%; i w Urugwaju: 2,7%, 3,1% i 5,8%. Takie wyniki wskazują, że w Argentynie we wzroście zbiorów kukurydzy dominowało powiększanie areału upraw (w 71,9%), podobnie w Boliwii (w 58,8%). W Brazylii wzrost produkcji kukurydzy wynikał w większym zakresie z poprawy plonowania (w 68,1%), podobnie w Paragwaju (w 57,8%) i Urugwaju (w 53,4%).
W niektórych regionach Brazylii warunki przyrodniczo-rolnicze pozwalają na uzyskiwanie dwóch zbiorów w ciągu roku, np. soi i kukurydzy. Soję wysiewa się we wrześniu, a zbiera w styczniu–lutym; po jej zbiorze następuje wysiew kukurydzy lub bawełny. Taki system jest możliwy na obszarach o całorocznej wegetacji. Na terenach pagórkowatych i o dużych opadach zastosowano system uprawy bezorkowej (bezpłużnej), w którym pozostawia się resztki roślinne na powierzchni, a przed siewem spulchnia się jedynie wierzchnią warstwę gleby. System ten ogranicza erozję, poprawia żyzność i bioróżnorodność gleby oraz umożliwia wprowadzanie roślin okrywowych.
W produkcji kukurydzy w krajach Mercosur dominowały Brazylia (63%) i Argentyna (prawie 33%). Udział pozostałych krajów w produkcji kukurydzy był niewielki (4%). Wraz z szybko rosnącą produkcją kukurydzy, wzrastał także jej eksport. Tempo wzrostu eksportu było szybsze od tempa wzrostu produkcji, co oznaczało rosnącą rolę rynków zagranicznych w zagospodarowaniu ziarna kukurydzy. Największy udział w eksporcie z krajów Mercosur miały Argentyna i Brazylia. Na początku funkcjonowania Mercosur (lata 1991–1995), 99% eksportu kukurydzy pochodziło z Argentyny, a udział pozostałych krajów był niewielki. Szybki wzrost produkcji w Brazylii skutkował zwiększeniem jej udziału w eksporcie ziarna kukurydzy. W latach 2001–2005 udział Argentyny w eksporcie zmniejszył się do 75,4%, za to udział Brazylii wzrósł do 22,3%. Kolejne lata były kontynuacją tego kierunku zmian – udział Argentyny w eksporcie kukurydzy w latach 2019–2023 spadł do 45%, udział Brazylii wzrósł do 50,6%, a udział pozostałych krajów nadal był niewielki. Eksport kukurydzy z krajów Mercosur kierowany był do kilkudziesięciu krajów. W ostatnich latach (2019–2023) z Argentyny powyżej 1 mln t rocznie eksportowano do: Wietnamu, Peru, Malezji, Algierii, Korei Południowej, Arabii Saudyjskiej, Chile, Egiptu, Indonezji i Marok (ITC, n.d.), co stanowiło prawie 80% eksportu. Natomiast dla Brazylii głównymi rynkami eksportu kukurydzy były: Egipt, Wietnam, Iran, Korea Południowa, Japonia, Chiny, Tajwan, Maroko, Hiszpania, Malezja i Algieria. Do tych krajów skierowano prawie 3/4 eksportu kukurydzy z tego kraju.
Handel wewnątrz Mercosur również rósł, średnio o 40 tys. t rocznie, lecz jego udział w eksporcie ogółem pozostawał niewielki (1,1%). Oznacza to, że 98,9% kukurydzy z Mercosur trafiało na rynki zagraniczne.
Pszenica
W krajach Mercosur uprawa pszenicy ma znacznie mniejszą skalę niż soi i kukurydzy. W 1991 r. powierzchnia upraw pszenicy była 2,3 raza mniejsza niż soi i 1,9 raza mniejsza niż kukurydzy, a w 2023 r. różnice te wzrosły do 4,4 i 3,2 razy. Tempo wzrostu powierzchni i plonów pszenicy było znacznie wolniejsze niż w przypadku soi i kukurydzy – powierzchnia wzrastała rocznie o 0,7%, a plony o 1,3%. W konsekwencji wzrost zbiorów wynikał w 65% z poprawy plonowania, a w 35% z powiększania powierzchni zasiewów. Skala i tempo zmian były zróżnicowane w poszczególnych krajach (tab. 5). W Argentynie wzrost zbiorów wynikał z poprawy plonowania. Poprawa plonowania dominowała także we wzroście produkcji pszenicy w Brazylii (w 53,7%) i Boliwii (w 77,1%). Natomiast wzrost powierzchni zasiewów dominował we wzroście zbiorów pszenicy w Boliwii (w 77,1%) i Urugwaju (w 54,8%). W wyniku takich zmian powierzchnia uprawy pszenicy w krajach Mercosur w badanych latach zwiększyła się o prawie 1,5 mln ha, tj. 1,2 raza, plony wzrosły o 2,9 t/ha, tj. prawie 1,5 raza, a zbiory wzrosły o 14 mln t, tj. 2,1 raza.
W produkcji pszenicy w krajach Mercosur dominowała Argentyna. Na początku badanego okresu (lata 1991–1995) jej udział w produkcji wynosił 77,2%. Na skutek rozszerzania uprawy w innych krajach (zwłaszcza w Brazylii i Paragwaju) udział Argentyny w produkcji pszenicy zmniejszył się do 64,7% w latach 2019–2023. Udział Brazylii wzrósł w tym okresie z 17% do 27%, a pozostałych krajów (Boliwii, Paragwaju i Urugwaju) z 5,8% do 8,3%.
Rosnąca produkcja pszenicy w badanej grupie krajów znajdowała odbiorców zarówno na rynku wewnętrznym, jak i zagranicznym (wykr. 5). W krajach Mercosur największym producentem i eksporterem pszenicy była Argentyna, a największym importerem Brazylia. Argentyna eksportowała średnio w roku prawie 57% produkcji pszenicy, głównie do Brazylii (61% eksportu), ale także do Indonezji, (14,2%), Peru (3,2%) i Kenii (4%). Eksport pszenicy z Argentyny do Brazylii spadał w latach 2001–2024 średnio o 60 tys. t rocznie, tj. w tempie 1%, natomiast eksport z Paragwaju i Urugwaju do Brazylii wzrastał odpowiednio o 8 tys. t i 17 tys. ton.
Łączny eksport pszenicy w ramach Mercosur wykazywał trend spadkowy w tempie 35 tys. t rocznie (−0,1%), natomiast eksport poza Mercosur wzrastał o 142 tys. t rocznie (2,8%).
Brazylia była największym importerem pszenicy w regionie. Skala importu niewiele się zmieniała i kształtowała się wokół 6,1 mln t rocznie. Brazylia importowała pszenicę głównie z Argentyny (72% importu), a także z Urugwaju (7,5%), Paragwaju (5,5%) i krajów spoza Mercosur, m.in. z: Rosji (7,4%), USA (5,5%) i innych (2,1%). Eksport pszenicy z Brazylii wzrastał średnio o 65 tys. t rocznie, poprawiając ujemne saldo handlu zagranicznego tym produktem.
Jęczmień
Kraje Mercosur produkują także znaczne ilości jęczmienia. Jego dominującym producentem jest Argentyna (77% upraw w regionie), z kolei w Paragwaju nie uprawia się tego zboża. Skalę i kierunki zmian w skali upraw, zbiorach, plonach i eksporcie przedstawiono w tabeli 6 i na wykresie 6.
W latach 1991–2023 powierzchnia upraw jęczmienia wzrosła o prawie 1,5 mln ha (3,9 raza), plony o 2,3 t/ha (2,4 raza), a zbiory o 5,1 mln t (6,9 raza). W Argentynie produkcja rosła najbardziej dynamicznie, w tempie 9,2% rocznie, głównie dzięki zwiększeniu powierzchni upraw (80,4%) oraz częściowo dzięki poprawie plonowania (19,6%). W Brazylii i Urugwaju wzrost produkcji wynikał głównie z poprawy plonów (odpowiednio 83,9% i 56,1%). W Boliwii poprawa plonowania ograniczyła spadek powierzchni upraw o połowę.
Największym producentem jęczmienia w krajach Mercosur jest Argentyna. W latach 1991–1995 była ona odpowiedzialna za 55% produkcji. Szybkie tempo rozszerzania powierzchni upraw (7,4% rocznie) skutkowało zwiększeniem udziału Argentyny w produkcji jęczmienia w tej grupie krajów do 73% w latach 2019–2023. Argentyna była także największym eksporterem jęczmienia – udział eksportu w produkcji wzrósł z 20% na początku badanego okresu do 63,3% w ostatnich latach analizy. Około 10% produkcji jęczmienia eksportował także Urugwaj. Głównymi kierunkami eksportu jęczmienia z Argentyny były Chiny, do których trafiało prawie 65% eksportu, 22% kierowane było do Brazylii, 6% do Arabii Saudyjskiej i 7% do innych krajów. Największym importerem jęczmienia była Brazylia, która importowała głównie z Argentyny i Urugwaju (92,5%). Udział obrotów wewnętrznych między krajami Mercosur relatywnie zmniejszał się. Na początku badanego okresu eksport do innych krajów ugrupowania stanowił 71,5% eksportu ogółem, a 28,5% kierowane było poza Mercosur. W ostatnich latach poza Mercosur kierowano 82,6% eksportu jęczmienia.
Sorgo
Sorgo należy do roślin wiechlinowatych i jest cenione w żywieniu ludzi (zwłaszcza w Afryce i Indiach), zwierząt oraz w produkcji energii. Nasiona mają podobną budowę i skład chemiczny do ziarniaków prosa, zawierają 65–80% węglowodanów, 7–15% białka i 1,5–6% tłuszczów (Frankowski, 2017). Sorgo uprawiane w krajach Mercosur jest też eksportowane.
Kierunki zmian w skali upraw, zbiorach, plonach i eksporcie przedstawiono w tabeli 7 i na wykresie 7.
Największym producentem sorga w badanej grupie krajów na początku badanego okresu była Argentyna. Jej udział w produkcji (lata 1991– 1995) wynosił 82,2%. Jednak tendencja spadkowa w powierzchni upraw sorga w latach 1991–2023 w tempie −0,1% rocznie skutkowała zmniejszeniem udziału Argentyny w produkcji do 34,3% w latach 2019–2023. Poprawa plonowania w Argentynie zapewniła jednak niewielkie tempo wzrostu zbiorów (0,4% rocznie). Największa skala wzrostu upraw sorgo występowała w Brazylii, w tempie rocznym 5,6%, a plony rosły w tempie 2,1%, co skutkowało wzrostem produkcji w tempie 7,7%. Takie kierunki zmian skutkowały wzrostem udziału Brazylii w produkcji z 10,2% na początku badanego okresu do 47,4% w latach 2019–2023. Z kolei w Boliwii szybko rosła powierzchnia upraw (rocznie o 9,7%), przy spadku plonowania (−1% rocznie), co skutkowało wzrostem produkcji rocznie o 8,7%. Takie kierunki zmian skutkowały wzrostem udziału Boliwii w produkcji z 2,7% na początku badanego okresu do 15,2% w latach 2019–2023.
W Paragwaju wzrost produkcji w 63,8% wynikał z poprawy plonowania i w 36,2% ze wzrostu powierzchni upraw, natomiast w Urugwaju to wzrost powierzchni upraw w 87,5% wpływał na rosnące zbiory. Udział Paragwaju w produkcji zwiększył się z 0,8% do 1,7%, a Urugwaju zmniejszył z 4,1% do 1,4%.
Ogółem w krajach Mercosur w latach 1991–2023 występowała wzrostowa tendencja powierzchni upraw, plonów, zbiorów i eksportu sorga (wykr. 7). W badanych latach powierzchnia upraw sorga wzrosła o 1,4 mln ha, tj. 2,5 raza, plony zwiększyły się o 0,17 t/ha, tj. 1,1 raza, a zbiory wzrosły o 4,4 mln t, tj. 2,7 raza Wzrost produkcji sorga był większy niż wzrost eksportu, co wskazuje na rosnące wykorzystanie sorga na rynkach krajowych Mercosur. W latach 1991–1995 na rynki zagraniczne trafiało 27% produkcji, a w latach 2019–2023 eksportowano 16,2% produkcji, przy czym Argentyna pozostała głównym jego eksporterem (95% eksportu z Mercosur).
Cukier
Jednym z istotnych produktów pochodzących z surowców rolnych jest cukier, wytwarzany zarówno z buraków cukrowych, jak i z trzciny cukrowej. W skali globalnej około 20% produkcji cukru pochodzi z buraków, natomiast pozostałe 80% uzyskiwane jest z trzciny cukrowej (European Commission [EC], n.d.). W krajach Mercosur cukier produkowany jest w większości z trzciny cukrowej, której uprawa ma tu wielowiekową tradycję (Szajner, 2015; Łuczak, 1981). Tendencje w produkcji, plonach, zbiorach trzciny oraz handlu zagranicznym cukrem przedstawiono w tabeli 8 i na rys. 8. Ogółem w krajach Mercosur powierzchna uprawy trzciny cukrowej wzrosła w latach 1991–2023 o 6,2 mln ha, tj. prawie 2,3 raza, jej plony zwiększyły się o 13,5 t/ha, tj. prawie 1,2 raza, a zbiory wzrosły o 530 mln t, tj. prawie 2,9 raza. Największym producentem była Brazylia, której udział w produkcji zwiększył się z 92,8% na początku badanego okresu do 95,8% w ostatnich latach, natomiast udział pozostałych krajów zmniejszył się z 7,7% do 4,2%, w tym najbardziej Argentyny, z 5,5% do 2,1%. Wzrost produkcji w Brazylii (w tempie 4% rocznie) wynikał w 90% z rosnącej powierzchni upraw i w 10% z poprawy plonowania. Również w innych krajach we wzroście produkcji trzciny dominowały czynniki ekstensywne, tj. powiększanie skali upraw. W Paragwaju wzrost produkcji trzciny cukrowej wynikał w 80% z powiększania areału upraw, w Boliwii w 76,3%, w Urugwaju w 61,5%. W Argentynie wzrost powierzchni upraw spowalniał tempo spadku plonów i produkcji, zwłaszcza od 2009 roku.
Zmiany produkcji cukru w krajach Mercosur były zróżnicowane. Produkcja cukru najszybciej rosła w Brazylii (w tempie 6,5% rocznie). Znacznie wolniejsze tempo wzrostu występowało w pozostałych krajach: w Argentynie 1,7%, w Paragwaju 1,2%, w Boliwii 1,1%, w Urugwaju 0%. Największym producentem cukru była Brazylia. Szybki wzrost produkcji sprawił, że jej udział w produkcji cukru wzrósł z 81,8% w 1991 r. do 94,5% w 2022 roku. Pozostałe kraje Mercosur zmniejszyły swój udział w produkcji cukru: Argentyna z 12,9% do 3,9%, Boliwia z 3,3% do 1,2%, Paragwaj z 1,3% do 0,4% i Urugwaj z 0,7% do 0,1%.
Największym eksporterem cukru również była Brazylia. Jej udział w eksporcie z krajów Mercosur wynosił 98,5%. Największymi importerami cukru z Brazylii (powyżej 3 mln t rocznie) były następujące kraje: Indonezja, Indie i Chiny, dużymi importerami (1–3 mln t rocznie) były: Zjednoczone Emiraty Arabskie, Algieria, Egipt, Maroko, Arabia Saudyjska, Bangladesz, Malezja, Nigeria, Irak, Kanada i USA. Do wymienionych krajów trafiało 75,5% eksportu cukru z Brazylii. Pozostałe ilości eksportowanego cukru trafiały do kilkudziesięciu innych krajów.
Projekcje rozwoju i dyskusja
Przedstawione prawidłowości zmian w powierzchni i strukturze użytków rolnych oraz w produkcji roślinnej mogą stanowić podstawę do wyznaczenia projekcji w średnim okresie (do 2030 roku).
Wyznaczone tendencje w kierunkach zmian powierzchni użytków rolnych i ich rodzajów, oraz produkcji soi, kukurydzy, pszenicy, jęczmienia, sorgo i cukru były podstawą wyznaczenia funkcji trendu najlepiej opisujących dane szeregi czasowe. Na podstawie wybranych funkcji wyznaczono projekcje cząstkowe dla poszczególnych krajów. Projekcja dla Mercosur stanowiła suma projekcji cząstkowych. Za takim rozwiązaniem przemawiały względy merytoryczne. Zmiany w poszczególnych krajach charakteryzowały się różną dynamiką, a nieraz i różnymi kierunkami. Projekcje cząstkowe uwzględniają te zmiany.
Konstrukcja projekcji zakłada, że czynniki, które kształtowały tendencje będą oddziaływały na zmiany w produkcji w przyszłości. Przyjęto także założenie, że porozumienie UE–Mercosur nie wpłynie istotnie na skalę wymiany handlowej produktami roślinnymi. Dotychczasowa skala tej wymiany była niewielka. W porozumieniu umieszczono wymogi, że produkty importowane do UE powinny spełniać unijne normy sanitarne i fitosanitarne, a także ustalono określone mechanizmy zapobiegające ewentualnie nadmiernej skali wzrostu importu. W wyniku tego będzie następowało wzajemne i powolne dostosowanie obrotów handlowych między tymi krajami. W tych warunkach w średnim okresie nie powinny zajść istotne zmiany w dotychczasowej wymianie handlowej Mercosur–UE. Założono również, że dotychczasowa polityka rolna będzie realizowana bez dużych zmian.
Wyniki projekcji dla użytków rolnych przedstawiono w tabeli 9, a produktów roślinnych w tabeli 10.
Wyniki projekcji wskazują, że do 2030 r. będą następować zmiany w powierzchni i strukturze użytków rolnych. Powierzchnia użytków może zwiększyć się o 3,3 mln ha, tj. o 0,8%. Będą następować też zmiany w strukturze użytków rolnych – zwiększy się powierzchnia gruntów ornych o 12,8 mln ha, a zmniejszy obszar użytków zielonych (łąk i pastwisk) o 9,2 mln ha oraz upraw trwałych o 0,22 mln hektara. Spowoduje to wzrost udziału gruntów ornych w użytkach rolnych z 25,4% w 2023 r. do 28,1% w 2030 roku. W poszczególnych krajach zmiany te będą następujące: w Argentynie nastąpi wzrost udziału gruntów ornych w użytkach rolnych z 34,8% w 2023 do 41,6% w 2030 r.; w Boliwii z 14,3% do 16,5%; w Brazylii z 23,5% do 24,7%; w Paragwaju z 21,3% do 22,3%; w Urugwaju z 15,6% do 18,4%. Zmniejszy się natomiast udział łąk i pastwisk w użytkach rolnych z 72,4% w 2023 r. do 69,8% w 2030 roku. Udział upraw trwałych wynosić będzie 2,1%. Wzrost powierzchni gruntów ornych w krajach Mercosur oznaczać będzie zwiększenie potencjału produkcyjnego tych krajów. Wpływać to będzie pozytywnie na wzrost produkcji uprawianych roślin. Może to skutkować dalszym wzrostem eksportu z krajów Mercosur. Wśród czynników wpływających na ten wzrost wymienia się popyt zewnętrzny partnerów handlowych, jednak istotna jest również możliwość podaży krajów eksportujących (Ayuda i in., 2022), a możliwości te będą się zwiększać. Wzrost powierzchni gruntów ornych i ich udziału w użytkach rolnych wpływa na system gospodarowania w rolnictwie (Manteuffel, 1979). Zwiększają się możliwości uprawy innych roślin niż tylko użytki zielone. Skutkuje to także wzrostem elastyczności w działalności rolniczej gospodarstw. Na gruntach ornych można uprawiać wiele różnych roślin, na produkty których jest zapotrzebowanie na rynku krajowym i rynkach zagranicznych. Natomiast łąki i pastwiska to grunty pokryte roślinami trawiastymi, które można wykorzystać głównie jako pasze dla zwierząt, na przykład dla bydła.
W rolnictwie zmienność warunków przyrodniczo-klimatycznych w okresie wegetacji roślin wpływa na plony i zbiory roślin. Skutkuje to zmiennością zbiorów. Obliczono odchylenie standardowe składnika resztowego dla produkcji i handlu zagranicznego (tab. 11). Jest to jedna ze statystycznych miar jakości prognozy (Cieślak, 2001). Odchylenie to wskazuje o ile wartości rzeczywiste odchylają się od wartości przedstawionych przez model (funkcję trendu).
Z projekcji produkcji przedstawionych w tabeli 10 wynika, że w największej skali może wzrosnąć produkcja kukurydzy i soi. Wzrost produkcji soi wynikać będzie z rozszerzenia areału upraw i poprawy plonowania. Produkcja soi do 2030 r. w krajach Mercosur może wzrosnąć o 43,6 mln t, a jej eksport o 34,2 mln t, w tym w Brazylii odpowiednio o 33,9 i 30,2 mln ton. Wskazuje to na rosnące znaczenie soi w handlu międzynarodowym. Dalszy wzrost produkcji soi może zmniejszyć obawy związane z możliwościami wyżywienia populacji globalnej, której prognozowany status społeczno-ekonomiczny będzie wymagał dodatkowych źródeł kalorii, a zwłaszcza białka (Messina, 2022). Wzrost produkcji soi budzi jednak obawy o zmiany klimatyczne i ochronę środowiska. Najbardziej istotna kwestia to skala bezpośredniego wylesiania, ale również pośredni wpływ upraw soi na wylesianie poprzez wypieranie pastwisk lub innych sposobów użytkowania gruntów (Song i in., 2021).
Z kolei zbiory kukurydzy mogą być wyższe niż w latach 2021–2023 o 56,7 mln t, a jej eksport o 35,6 mln t, w tym w Brazylii o 45,1 mln t i 24,9 mln ton. Projekcje te obrazują największy potencjał wzrostu produkcji tej rośliny, co jest zgodne z badaniami Kelemana i in. (2009) oraz Erensteina i in. (2022). Kukurydza może stać się najpopularniejszym zbożem w handlu międzynarodowym, co odzwierciedla wyraźną dysproporcję przestrzenną między podażą a popytem, łączącą nadwyżkę produkcji w obu Amerykach i Europie z łącznym deficytem w Azji i Afryce. Ceny kukurydzy były zmienne i rosły w ostatnich dekadach, co jest zgodne z szerszymi obawami dotyczącymi wzajemnych powiązań i wrażliwości globalnego systemu rolno-spożywczego (Tigchelaar i in., 2018; Erenstein i in., 2022). Tempo wzrostu eksportu kukurydzy będzie wolniejsze niż tempo wzrostu produkcji. Prognozy zakładają wzrost udziału głównych producentów kukurydzy, tj. Brazylii i Argentyny, przy czym Brazylia nadal pozostanie liderem produkcji.
Mogą wzrosnąć zbiory pszenicy (o 6 mln t) i jej eksport (o 2,5 mln t) oraz zbiory jęczmienia (o 1,8 mln t) i jego eksport (o 0,7 mln t). Niewiele zmniejszyć mogą się produkcja i eksport sorgo. Zwiększenie produkcji i eksportu zbóż może stać się odpowiedzią na obawy zagrożenia bezpieczeństwa żywnościowego krajów rozwijających się, które są związane ze zmniejszeniem integracji ukraińskich rynków rolnych z rynkami światowymi z powodu inwazji Rosji na Ukrainę. Zmienność cen zbóż wzrosła podczas wojny w wyniku rosnącej niepewności (Hamulczuk i in., 2023).
Z projekcji wynika, że wzrośnie także produkcja trzciny cukrowej i cukru oraz jego eksport. Produkcja trzciny cukrowej może wzrosnąć o 56,3 mln t, a cukru o 6,42 mln t. Dominującym producentem i eksporterem cukru z krajów Mercosur jest Brazylia, co – według projekcji – nie ulegnie zmianie. Jej udział w produkcji cukru wynosi 93,7%, a w eksporcie 98,6%. Eksport cukru z Brazylii może wzrosnąć o 6 mln t, co stanowić będzie 98,8% eksportu z krajów Mercosur.
Wartości odchylenia standardowego składnika resztowego dla produkcji i handlu zagranicznego roślinnymi produktami rolniczymi w krajach Mercosur wskazują, że zmienność produkcji pod wpływem różnych czynników przyrodniczo-klimatycznych jest wyższa niż handlu zagranicznego (tab. 11).
W 2024 r. ukazały się projekcje OECD-FAO na lata 2028 i 2033. Z krajów Mercosur są wyniki projekcji dla Argentyny i Brazylii. Do wyznaczenia projekcji zastosowano dynamiczny model równowagi cząstkowej AGLINK COSIMO MODEL (OECD i FAO, n.d.) dla różnych rodzajów produkcji, w tym dla soi, kukurydzy, pszenicy, trzciny cukrowej i cukru. Pomimo innej metody wyznaczenia projekcji przez autorów artykułu dla krajów Mercosur, występuje duża zgodność dotycząca kierunków zmian. Niewielkie różnice co do projektowanych wielkości (powierzchnia zasiewów, zbiory i handel zagraniczny) są dopuszczalne, bo wynikają one z wahań przypadkowych, jakie występują w badanych szeregach czasowych.
Podsumowanie i wnioski
Umowa partnerska UE–Mercosur, przedstawiona przez Komisję Europejską w grudniu 2024 r., budzi w UE obawy dotyczące ochrony rolnictwa i środowiska.
Kraje Mercosur dysponują rosnącym potencjałem produkcji rolnej. W latach 1991–2023 następował systematyczny wzrost powierzchni gruntów ornych przy jednoczesnym ograniczaniu areału użytków zielonych i – w mniejszym stopniu – upraw trwałych. W efekcie zwiększył się udział gruntów ornych w strukturze użytków rolnych, co spowodowało zwiększenie potencjału produkcyjnego regionu, zwłaszcza soi, kukurydzy czy pszenicy. Wyniki projekcji do 2030 r. wskazują na dalszy wzrost powierzchni użytków rolnych, przy jednoczesnym istotnym zwiększeniu areału gruntów ornych. Przewidywane zmiany strukturalne będą sprzyjały dalszemu wzrostowi potencjału produkcyjnego rolnictwa krajów Mercosur oraz zwiększeniu podaży produktów roślinnych.
Najbardziej dynamicznie rozwijała się produkcja soi i kukurydzy. W latach 1991–2023 produkcja soi wzrosła siedmiokrotnie, głównie w wyniku rozszerzania powierzchni upraw i poprawy plonowania, a eksport rozwijał się szybciej niż produkcja. Dominującymi producentami i eksporterami były Brazylia i Argentyna, a głównym rynkiem zbytu pozostały Chiny. Produkty przetwórstwa, tj. olej i śruta sojowa, również odgrywały istotną rolę w eksporcie. Projekcje do 2030 r. wskazują na dalszy wzrost potencjału produkcyjnego krajów Mercosur oraz wzmocnienie ich pozycji na rynkach międzynarodowych jako znaczących eksporterów soi i jej przetworów. Produkcja kukurydzy wzrosła pięciokrotnie, zarówno dzięki wzrostowi plonów, jak i areału upraw. W produkcji i eksporcie kukurydzy dominowały Brazylia i Argentyna. Projekcje do 2030 r. zakładają dalszy znaczący wzrost produkcji i eksportu kukurydzy, co wzmocni pozycję krajów Mercosur na globalnym rynku.
Pszenica i jęczmień miały mniejsze znaczenie w produkcji roślinnej. W produkcji i eksporcie pszenicy dominowała Argentyna, natomiast Brazylia była jej największym importerem. Projekcje wskazują na możliwy wzrost zbiorów pszenicy do 2030 r. Jęczmień produkowano głównie w Argentynie, która dominowała również w eksporcie, coraz częściej poza Mercosur. W produkcji sorga występowała umiarkowana tendencja wzrostowa. Przewiduje się jednak niewielki spadek produkcji i eksportu sorgo.
W krajach Mercosur produkcja i eksport cukru był silnie zdominowany przez Brazylię, która odpowiadała za niemal całość eksportu regionu. Chociaż projekcje wskazują na dalszy wzrost, tempo zmian będzie znacznie wolniejsze niż w latach poprzednich. Brazylia utrzyma jednak dominującą pozycję w produkcji i eksporcie cukru, a znaczenie tego kraju na rynkach światowych będzie rosnąć.
Soja i kukurydza pozostaną kluczowymi uprawami w krajach Mercosur. Przewidziane projekcje obrazują trend koncentracji produkcji i eksportu w poszczególnych krajach: Brazylia – soja, kukurydza, trzcina i cukier; Argentyna – pszenica i jęczmień. Wzrost produkcji większości upraw wynika zarówno z powiększania areału, jak i poprawy plonowania.